Aluguéis de imóveis: CNPJ ou pessoa física? Entenda antes de decidir
A forma de receber rendimentos de aluguel interfere na tributação, nas obrigações e na organização patrimonial. A melhor escolha depende dos números e dos objetivos de cada proprietário.
Leitura consultiva Informa
O que observamos?
Rendimentos de aluguel podem ser administrados pela pessoa física ou por uma empresa, mas cada estrutura possui regras tributárias, custos e obrigações próprias.
Por que isso importa?
Uma escolha baseada somente na alíquota pode desconsiderar custos de transferência, contabilidade, sucessão, riscos e a estratégia de longo prazo do patrimônio.
Qual é o próximo passo?
Levantar imóveis, receitas, despesas, contratos e objetivos patrimoniais para comparar os cenários com uma análise individualizada.
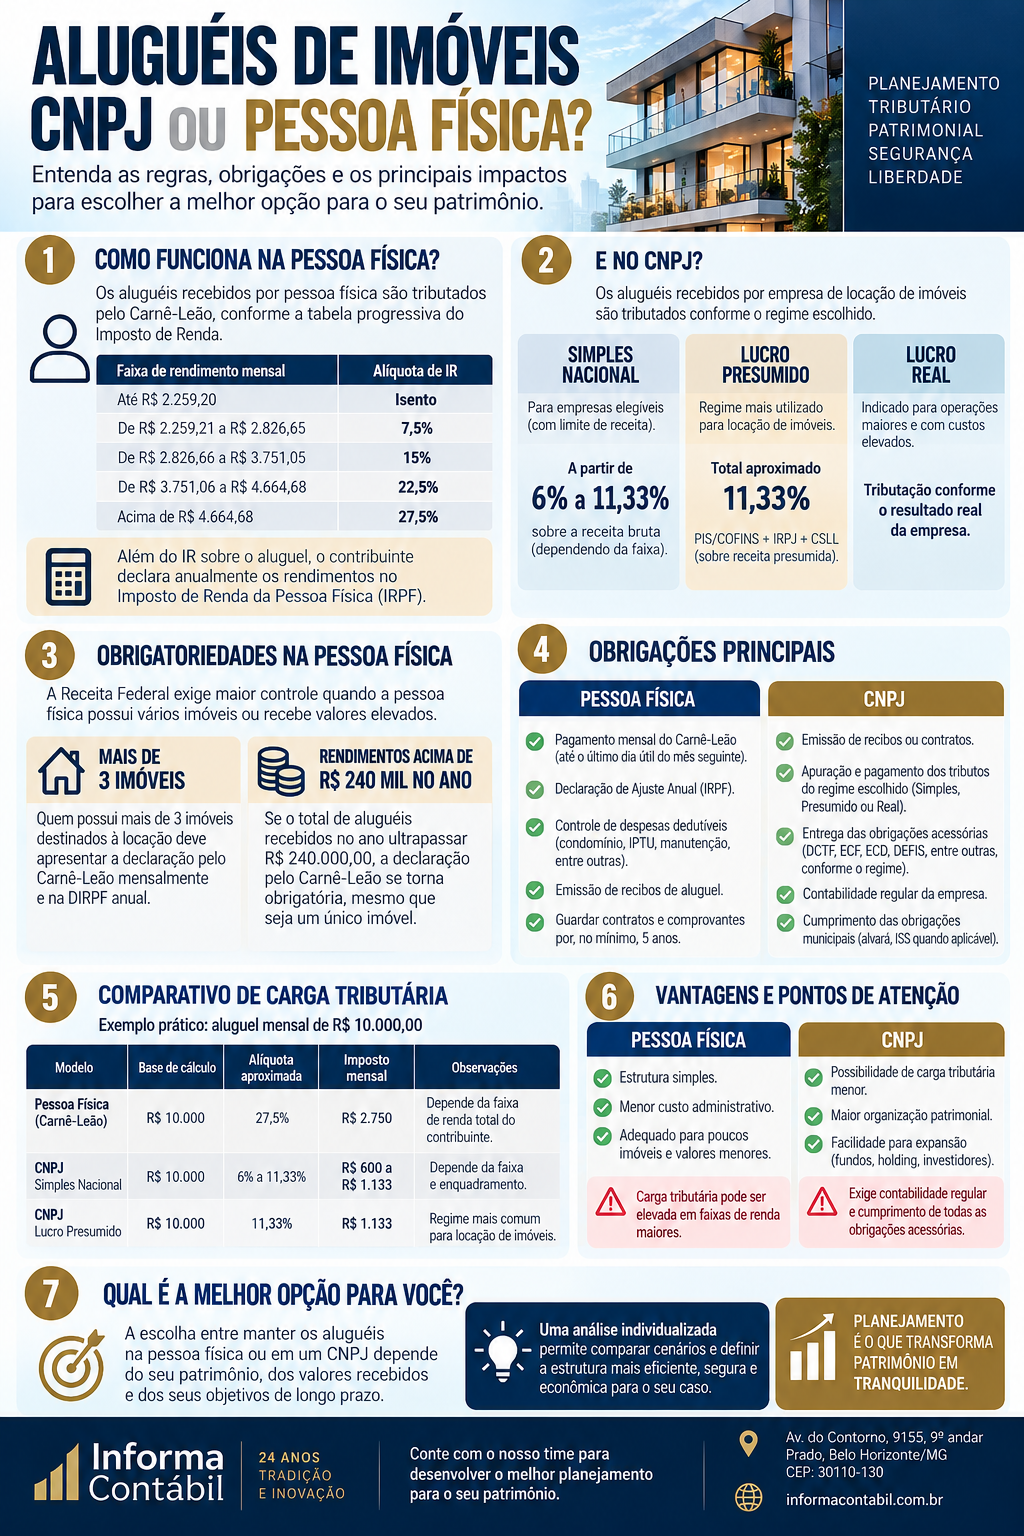
Quem recebe aluguéis costuma chegar a uma pergunta importante: vale a pena manter os imóveis e os rendimentos na pessoa física ou constituir uma empresa para administrar o patrimônio? A resposta não é automática. Ela depende do valor recebido, da quantidade de imóveis, das despesas, do perfil dos contratos e dos planos de sucessão ou expansão.
Como funciona na pessoa física
Na pessoa física, os aluguéis recebidos estão sujeitos às regras do Imposto de Renda e, quando aplicável, ao recolhimento mensal pelo Carnê-Leão. Também é necessário informar os rendimentos e os imóveis na declaração anual, mantendo contratos, recibos e comprovantes organizados.
Algumas despesas relacionadas à administração e à manutenção do imóvel podem ter tratamento específico, desde que atendam às regras fiscais e estejam devidamente comprovadas. Por isso, o valor efetivamente tributável deve ser apurado caso a caso.
O que muda com um CNPJ
Quando os imóveis são explorados por uma empresa, a tributação passa a seguir o regime escolhido e a atividade efetivamente exercida. Lucro Presumido e Lucro Real podem ser alternativas; o enquadramento no Simples Nacional exige análise de elegibilidade e não deve ser presumido apenas pela existência de receitas de locação.
A empresa também precisa cumprir obrigações contábeis, fiscais e societárias, emitir os documentos aplicáveis, manter controles regulares e separar as movimentações pessoais das empresariais. A eventual transferência de imóveis para o CNPJ deve ser planejada com atenção aos custos, à avaliação dos bens e aos efeitos tributários e patrimoniais.
A menor alíquota não encerra a análise
Comparações genéricas podem indicar diferenças relevantes de carga tributária, mas a decisão correta considera o custo total da estrutura. Entram nessa conta o Imposto de Renda, tributos da empresa, contabilidade, custos de constituição e manutenção, eventual incidência na transferência dos imóveis, distribuição de resultados e estratégia sucessória.
Em patrimônios maiores ou com perspectiva de crescimento, uma estrutura empresarial pode ampliar a organização e facilitar o planejamento. Para poucos imóveis e receitas menores, a pessoa física pode continuar sendo a alternativa mais simples. Nenhuma dessas conclusões deve ser aplicada sem simulação.
O próximo passo é reunir a relação dos imóveis, contratos vigentes, receitas mensais, despesas, forma de aquisição e objetivos familiares. Com esses dados, é possível comparar cenários e definir uma estrutura mais eficiente, segura e coerente com o patrimônio.
As faixas, limites e alíquotas devem ser confirmados para o período da análise, pois podem ser atualizados pela legislação. Este conteúdo tem caráter informativo e não substitui uma avaliação tributária e patrimonial individualizada.