Resolução CGSN nº 194 altera prazos do Simples Nacional e do IBS/CBS para 2027
Nova resolução amplia até 15 de outubro o prazo de opção pelo Simples Nacional e mantém até 30 de outubro a escolha pelo regime regular do IBS e da CBS para o primeiro semestre de 2027.
Leitura consultiva Informa
O que observamos?
A Resolução CGSN nº 194/2026 atualizou as datas que orientam o planejamento das micro e pequenas empresas para 2027.
Por que isso importa?
Perder uma janela ou decidir sem simulação pode afetar enquadramento, créditos tributários, preço, margem e fluxo de caixa já no início de 2027.
Qual é o próximo passo?
Conferir pendências, comparar os cenários de IBS/CBS e formalizar a opção dentro do prazo aplicável à realidade da empresa.
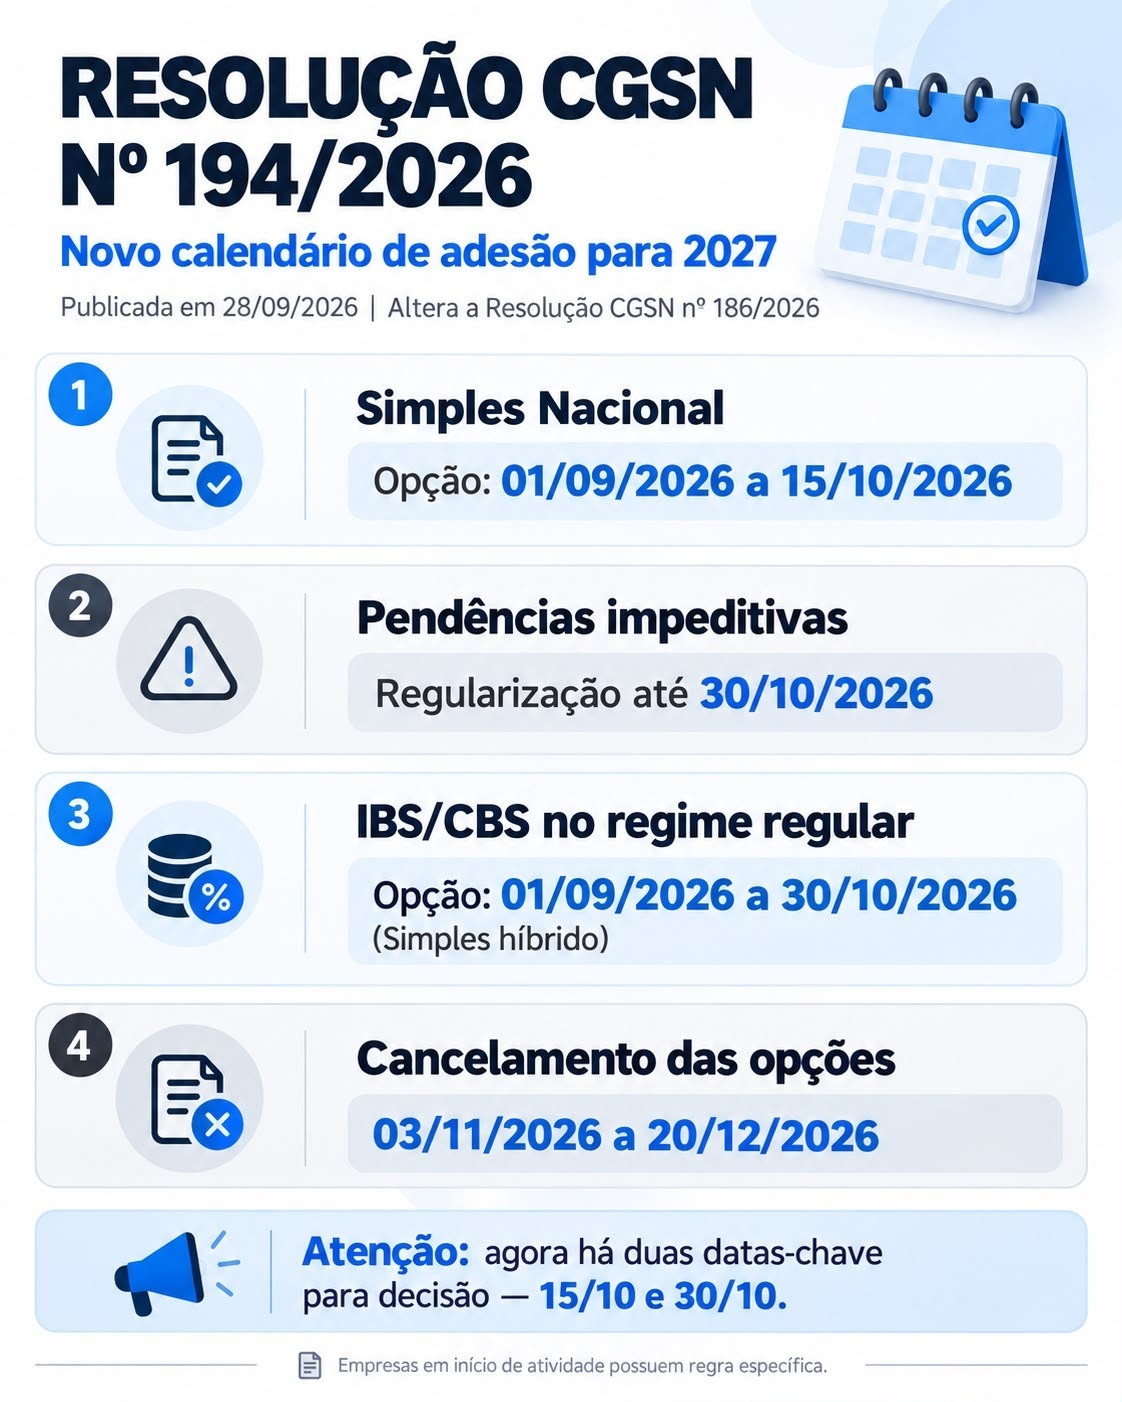
O Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 194, de 25 de setembro de 2026, no Diário Oficial da União de 28 de setembro. A norma altera a Resolução nº 186/2026 e redefine prazos importantes para o ingresso no Simples Nacional e para a escolha do regime de apuração do IBS e da CBS em 2027.
Opção pelo Simples Nacional até 15 de outubro
Para o ano-calendário de 2027, a solicitação de opção pelo Simples Nacional deve ser formalizada no Portal do Simples Nacional entre 1º de setembro e 15 de outubro de 2026. Se aceita, produzirá efeitos a partir de 1º de janeiro de 2027.
Caso o pedido seja indeferido, as pendências que impedem o ingresso poderão ser regularizadas até 30 de outubro de 2026. A norma também prevê que a solicitação poderá ser cancelada, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026.
Regime regular do IBS e da CBS: decisão até 30 de outubro
As empresas optantes que desejarem apurar e recolher IBS e CBS pelo regime regular, fora do Simples Nacional, no período de janeiro a junho de 2027 deverão exercer essa opção entre 1º de setembro e 30 de outubro de 2026. Nessa hipótese, as parcelas relativas a esses tributos deixam de ser recolhidas dentro do regime unificado durante o período.
Essa escolha também poderá ser cancelada, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026. A resolução estabelece regras específicas para empresas em início de atividade com CNPJ inscrito no fim de 2026, por isso cada situação precisa ser conferida individualmente.
Por que a decisão não deve considerar apenas o prazo
A permanência integral no Simples ou a adoção do regime regular para IBS e CBS pode produzir efeitos diferentes conforme o perfil dos clientes, o volume de compras com crédito, a margem, a formação do preço e a necessidade de capital de giro. O prazo foi alterado, mas a qualidade da decisão continua dependendo de uma simulação com dados reais.
A recomendação da Informa Contábil é organizar imediatamente pendências cadastrais e fiscais, projetar compras e vendas para 2027 e comparar os dois caminhos antes da formalização. A escolha precisa estar conectada à estratégia comercial e financeira da empresa.
Fonte oficial: Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro de 2026 — Edição Extra.