
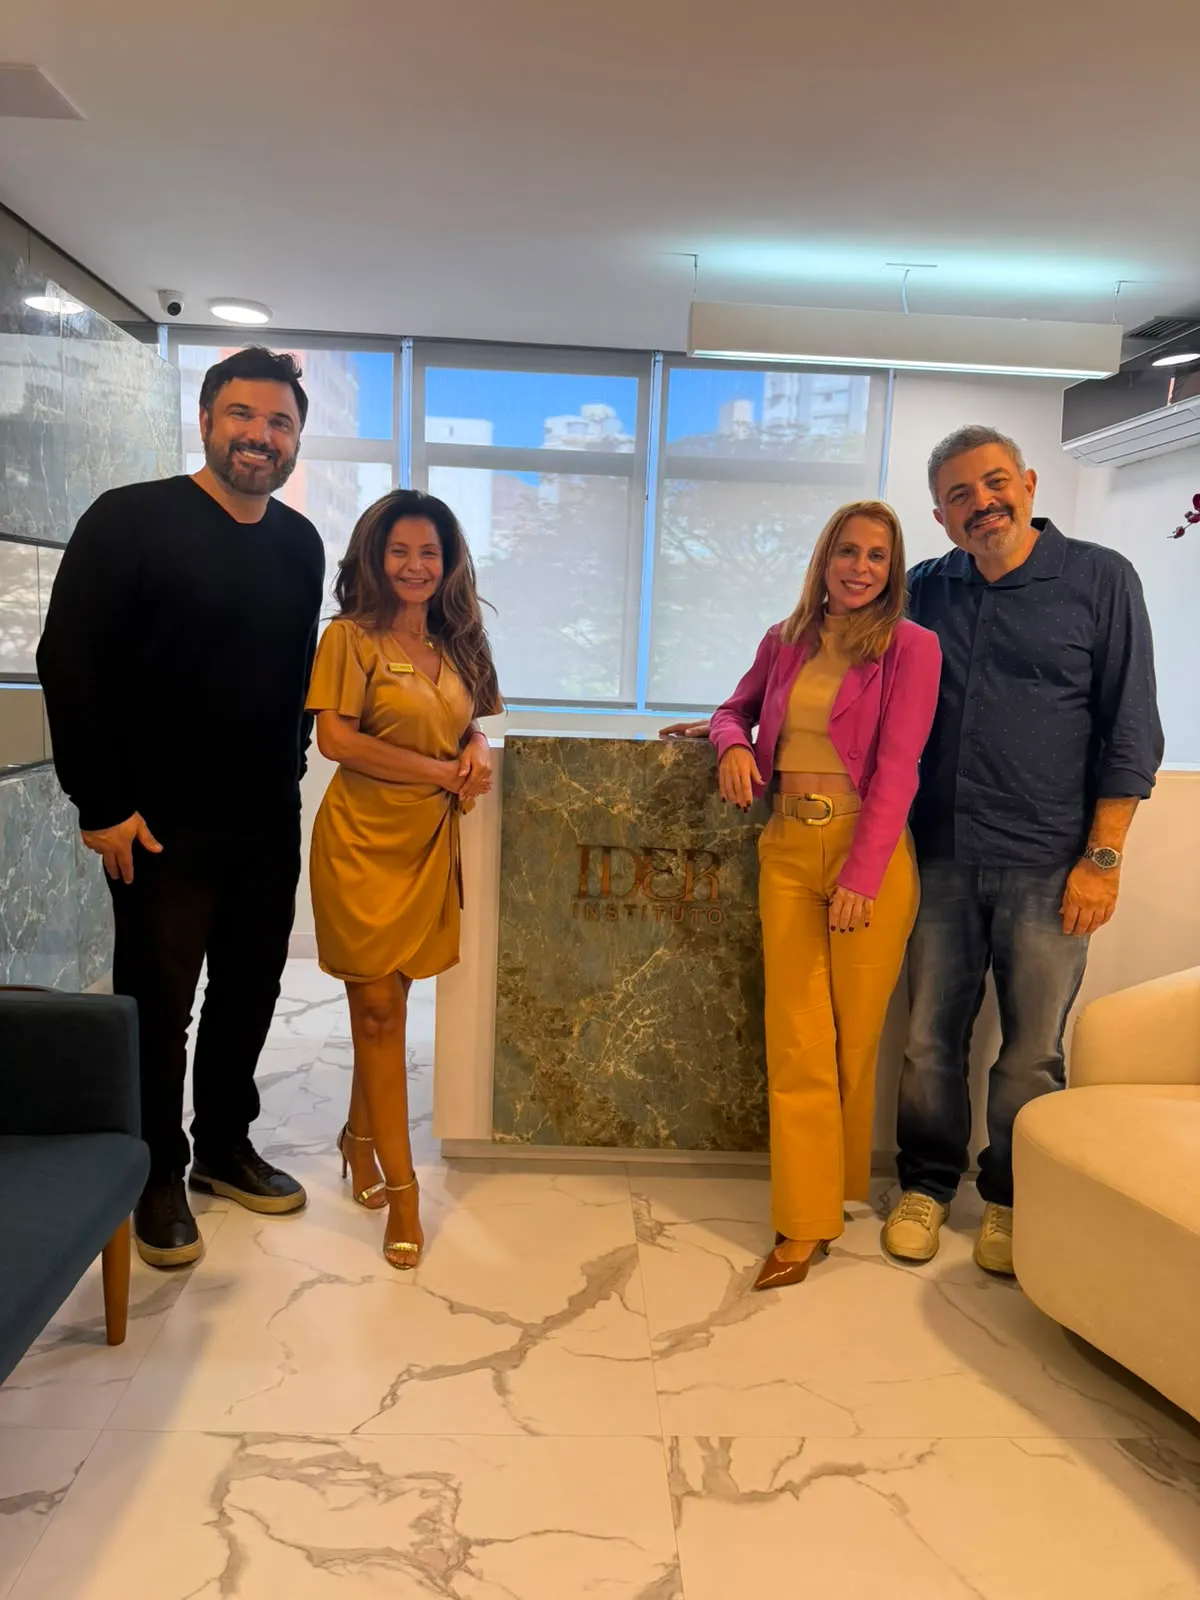
Visita à Clínica Marília Machado: proximidade que faz a diferença
Visita da Informa Contábil à Clínica Marília Machado, em Belo Horizonte: o encontro na clínica e os assuntos da conversa com a equipe.
A contabilidade para clínicas em Belo Horizonte trata a clínica como empresa: organiza sócios e contrato social, separa convênios, particulares e repasses, fecha a folha, apura os impostos pelo regime escolhido com os números e mostra o lucro antes de dividir.
Uma clínica não é o CNPJ de um profissional com outro nome. Ela tem aluguel, equipamentos, estoque de material, funcionários, convênios que pagam depois do atendimento e, quase sempre, mais de um sócio. Cada uma dessas peças mexe no imposto e no lucro, e é por isso que a contabilidade da clínica olha para a empresa inteira, não só para as notas do mês.
A Informa Contábil atende clínicas e consultórios da área da saúde em todo o Brasil, a partir do escritório em Belo Horizonte. O trabalho começa pelo desenho da clínica: quem são os sócios, quem atende por ela, de onde vem a receita e como o dinheiro sai para cada um.
Muda a quantidade de frentes ao mesmo tempo: a clínica recebe de convênios e de pacientes particulares, repassa parte do valor a profissionais, paga uma equipe própria, compra material e precisa dividir o resultado entre sócios que nem sempre atendem a mesma quantidade.
Na prática, a contabilidade organiza essas frentes em centros que o dono enxerga: receita por origem, custo do atendimento, despesas da estrutura e lucro de cada período. Sem essa separação, a clínica fatura bem e não sabe qual serviço sustenta o caixa.
O que sai da comparação feita com a receita, a folha e a margem da própria clínica, refeita antes de cada ano; não existe um regime que sirva para todas.
No Simples Nacional, boa parte dos serviços de saúde muda de anexo conforme o peso da folha, e a calculadora do Fator R mostra a conta. O teto do Simples é de R$ 4,8 milhões de receita por ano, e o ISS passa a ser pago fora da guia única quando a receita supera R$ 3,6 milhões (Lei Complementar 123/2006, arts. 3º e 13-A).
No lucro presumido, o imposto de renda e a CSLL incidem sobre um percentual fixo da receita, e a clínica que presta serviços hospitalares ou de diagnóstico, organizada como sociedade empresária e dentro das normas da Anvisa, pode usar percentuais menores (Lei 9.249/1995, art. 15, § 1º, III, a). Os requisitos dessa equiparação estão explicados em contabilidade para médicos.
| Regime | Base do imposto | Quando a clínica costuma olhar para ele |
|---|---|---|
| Simples Nacional | Receita dos últimos 12 meses, no anexo definido pela atividade e pelo Fator R | Clínica com folha relevante e receita anual de até R$ 4,8 milhões |
| Lucro presumido | Percentual da receita: 32% para serviços em geral, menor na equiparação hospitalar | Margem alta e folha pequena, ou clínica que cumpre a equiparação |
| Lucro real | Lucro contábil apurado, com as despesas comprovadas | Custos altos e margem apertada; obrigatório acima de R$ 78 milhões de receita no ano anterior |
Fonte: Lei Complementar 123/2006, arts. 3º e 18; Lei 9.249/1995, arts. 15 e 20; Lei 9.718/1998, art. 14.
Elas pedem a receita separada por tipo de serviço, porque cirurgia, exame e consulta podem ter percentuais diferentes no lucro presumido, e o percentual menor da equiparação hospitalar vale só para a receita dos serviços que a lei lista (Lei 9.249/1995, art. 15, § 1º, III, a). Na cirurgia entram ainda material, anestesista e equipe pagos a outras empresas, que a contabilidade registra como custo do procedimento. No Simples, laboratórios de análises clínicas e serviços de diagnóstico por imagem também dependem do Fator R para ficar no Anexo III (Lei Complementar 123/2006, art. 18, §§ 5º-D e 5º-M).
Registrando cada etapa separada: o faturamento enviado ao convênio, o valor que de fato entrou, a glosa que ficou para recurso e o repasse devido a cada profissional, com contrato e nota que provem a operação.
A glosa é a parte da conta que o plano recusa; enquanto o recurso corre, ela não pode inflar a receita do mês nem sumir do controle. Já o repasse precisa de regra escrita: percentual, prazo e quem emite a nota para quem.
Esse desenho pesa no imposto. No Simples e no lucro presumido, o tributo da clínica incide sobre a receita bruta, e o valor repassado a um profissional com CNPJ não diminui essa base; o profissional, por sua vez, recolhe o imposto da nota dele. Por isso a Informa define o formato do repasse antes de a clínica começar a faturar daquele jeito.
Quer a proposta para a sua clínica?
Pedir uma proposta por escritoLigando cada recebimento a um atendimento e a uma nota: o paciente particular paga por PIX, cartão, boleto ou dinheiro, e cada forma cai na conta num prazo e com um custo diferentes. A conciliação confere o que a agenda registrou, o que foi faturado e o que de fato entrou no banco.
No cartão, a taxa da maquininha e a antecipação de recebíveis são despesas da clínica e aparecem como tais, para que a receita do balanço seja a mesma das notas. Quem ficou devendo continua no contas a receber, com o histórico de cobrança guardado, até pagar ou até a dívida ser tratada como perda.
Uma política de cobrança escrita evita boa parte da inadimplência: sinal para procedimentos agendados, pagamento no dia para consultas avulsas e prazo claro para quem parcela. Todo mês, a contabilidade mostra quanto está em aberto e há quanto tempo.
Pela nota fiscal de serviço eletrônica, a NFS-e, emitida para cada paciente particular e para cada fatura de convênio, com o código do serviço de saúde certo e o tomador certo: o paciente, quando é ele quem paga, ou a operadora, quando o plano paga. Em Belo Horizonte, a emissão é pelo Emissor Nacional da NFS-e, ao qual a Prefeitura aderiu; clínicas de outras cidades seguem o emissor do próprio município.
As notas dos particulares também alimentam a DMED, a declaração anual dos pagamentos recebidos pelos serviços de saúde (Receita Federal), e ela fecha sem retrabalho quando cada pagamento já sai da emissão ligado ao paciente e a quem pagou. No repasse, o profissional com CNPJ emite a nota dele para a clínica, no valor combinado em contrato. Emissor, códigos e retenções estão explicados em emissão de nota fiscal.
Com um contrato social que diga quem entra com capital, quem atende, quem administra e como o lucro é dividido; é ele que evita discussão quando a clínica cresce ou quando um sócio sai.
Pelo Código Civil, art. 1.007, o sócio participa dos lucros na proporção das quotas, salvo se o contrato disser outra coisa; clínicas em que um sócio atende muito mais que o outro costumam escrever essa regra. A entrada de um sócio que só investe também muda a forma de tributar o ISS, como explicado abaixo.
Pelo pró-labore, que remunera o trabalho do sócio e paga INSS, e pela distribuição do lucro apurado no balanço. Desde 2026, lucros acima de R$ 50 mil no mês, pagos pela mesma empresa à mesma pessoa, têm retenção de 10% de imposto de renda (Lei 15.270/2025), e a Informa monta o calendário de retiradas com isso na conta.
A saída ou a entrada vira uma alteração do contrato social, registrada na Junta Comercial de Minas Gerais ou no cartório, conforme o tipo de sociedade. Antes dela, o balanço mostra quanto vale a parte de quem sai, e a contabilidade ajusta pró-labore, folha e Fator R para o novo quadro.
Fora do Simples, 3% sobre os serviços de saúde (Lei municipal 8.725/2003, art. 14); dentro dele, o ISS vem na guia única até o limite de receita.
O valor fixo por profissional só vale para a sociedade de uma única habilitação, sem caráter empresarial, sem sócio que apenas investe e sem filial (art. 13, § 1º). A clínica com várias áreas ou com estrutura de empresa paga sobre as notas; a tabela completa do ISS da cidade está em contabilidade para prestador de serviço.
Fica com admissões, escalas, horas extras, férias e rescisões de uma equipe que costuma reunir recepção, técnicos, enfermagem e administrativo, tudo informado ao eSocial e ao FGTS Digital no prazo.
A folha também decide o anexo do Simples para muitas clínicas, então contratar ou desligar alguém muda o imposto do mês seguinte. Quem atende por PJ e quem tem carteira assinada seguem regras diferentes, e a comparação entre os dois, com os encargos de cada regime, está em CLT ou PJ na área da saúde. A rotina do departamento pessoal pode ficar inteira com a Informa pela folha de pagamento terceirizada, com os documentos dos funcionários enviados só pelo portal Onvio.
O registro da empresa no conselho da atividade principal, com o responsável técnico anotado (Lei 6.839/1980, art. 1º), o alvará de funcionamento e a licença sanitária na Prefeitura de Belo Horizonte, o cadastro no CNES e a DMED anual à Receita Federal.
Cada um desses temas, com prazo e passo a passo, está em obrigações além dos impostos. Aqui, o que importa é que a contabilidade acompanha o calendário deles junto com o dos impostos.
Com entrada registrada de cada compra, contagem periódica do material e dos medicamentos e um cadastro dos equipamentos com a data e o valor de compra.
O estoque mostra quanto do custo de cada procedimento é material; os equipamentos entram no balanço como bens da clínica e perdem valor ao longo dos anos pela depreciação. Com isso, o lucro do balanço fica perto do real, e a decisão de comprar um aparelho novo, financiar ou alugar passa a ter números.
Também conta separar a conta da clínica da conta pessoal dos sócios: despesa particular paga pela empresa distorce o lucro e complica a distribuição.
Somando a cada procedimento o que ele consome: repasse ao profissional, material e medicamentos, exames feitos fora, imposto sobre a nota e a parte da estrutura que ele ocupa, como sala, equipamento e recepção. O que sobra do preço, ou do valor que o convênio paga, é a margem daquele procedimento.
Com os custos separados por centro, como mostramos no começo desta página, a conta deixa de ser intuição. Às vezes o convênio que mais traz movimento paga abaixo do custo de um procedimento, ou o exame feito com equipamento próprio é o que sustenta o caixa. Essa leitura orienta a renegociação de tabelas, o preço do particular e a decisão de comprar um aparelho.
O balancete do mês, a demonstração do resultado e, no fim do ano, o balanço patrimonial, lidos junto com o fluxo de caixa. O balancete traz os saldos de cada conta; a demonstração do resultado conta como a receita virou lucro ou prejuízo; o balanço mostra o patrimônio da clínica, com equipamentos, dívidas e o que pertence aos sócios.
O fluxo de caixa responde a outra pergunta: se vai faltar dinheiro antes de o convênio pagar. Como o plano costuma pagar semanas depois do atendimento, a clínica pode ter lucro no mês e caixa apertado; ver as duas coisas lado a lado evita retirar dos sócios um dinheiro que ainda não entrou.
Um sistema de gestão que vá além do prontuário: agenda, faturamento por convênio, controle de glosas, repasses por profissional e recebimentos por forma de pagamento, com relatórios que possam ser exportados todo mês. O prontuário guarda a história clínica do paciente; quem fecha as contas é a parte financeira do sistema.
Na Informa, esses relatórios chegam pelo portal Onvio junto com extratos e notas, e a equipe confere um contra o outro antes de fechar o mês. Quando os números do sistema e os do banco não batem, a diferença aparece antes do balancete, e não no balanço do fim do ano.
Contabilidade, impostos e folha ficam com a Informa Contábil; contas a pagar e a receber, conferência do que cada convênio pagou e fluxo de caixa podem ficar com a Sr. Organize, o BPO financeiro do Grupo Informa.
Os pagamentos continuam aprovados pela clínica, e o que a Sr. Organize organiza chega pronto para a contabilidade fechar o mês.
Pelo tamanho da operação: número de sócios e de funcionários, volume de notas e de convênios, regime e o que a clínica pede além da rotina, como reorganizar o contrato social. O valor chega numa proposta por escrito, com cada serviço listado, depois da primeira conversa.
Por uma conversa no escritório do Prado ou por vídeo, sobre os sócios, a equipe, os convênios e o regime de hoje.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Este caso foi contado com a autorização da empresa.
Visita da Informa Contábil à Clínica Marília Machado, em Belo Horizonte: o encontro na clínica e os assuntos da conversa com a equipe.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
O responsável técnico da Informa Contábil, que responde pelo balanço e pelas declarações de cada clínica atendida; a equipe fiscal acompanha notas, ISS e DMED, e o departamento pessoal cuida das admissões e da folha da equipe.
Não. O MEI é um empresário individual, sem sócios, e as profissões de saúde regulamentadas não estão nas ocupações permitidas do Anexo XI da Resolução CGSN 140/2018. A clínica abre como sociedade limitada, sociedade limitada unipessoal ou sociedade simples, e o caminho está em abertura de empresa.
Em regra, pode, e muitas clínicas têm um sócio administrador ou investidor. Isso tem dois efeitos: a sociedade perde o ISS fixo por profissional em Belo Horizonte (Lei municipal 8.725/2003, art. 13, § 1º) e continua precisando de um responsável técnico registrado no conselho. As regras do conselho de cada profissão são conferidas antes de assinar o contrato.
Podem, se o contrato social prever: o Código Civil, art. 1.007, manda dividir na proporção das quotas só quando não há estipulação em contrário. A regra escrita, apoiada no balanço, é o que dá segurança à distribuição diferente, inclusive diante da Receita Federal.
Depende da comparação com os números do ano: margem, folha, Fator R e a possibilidade de equiparação hospitalar. Acima de R$ 4,8 milhões de receita anual, a saída é obrigatória (Lei Complementar 123/2006, art. 3º). Abaixo disso, a consultoria tributária compara os regimes antes de qualquer mudança.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp quantos sócios a clínica tem, se atende convênios e qual é o regime atual: a conversa começa pelo desenho da sociedade e pelo imposto.