
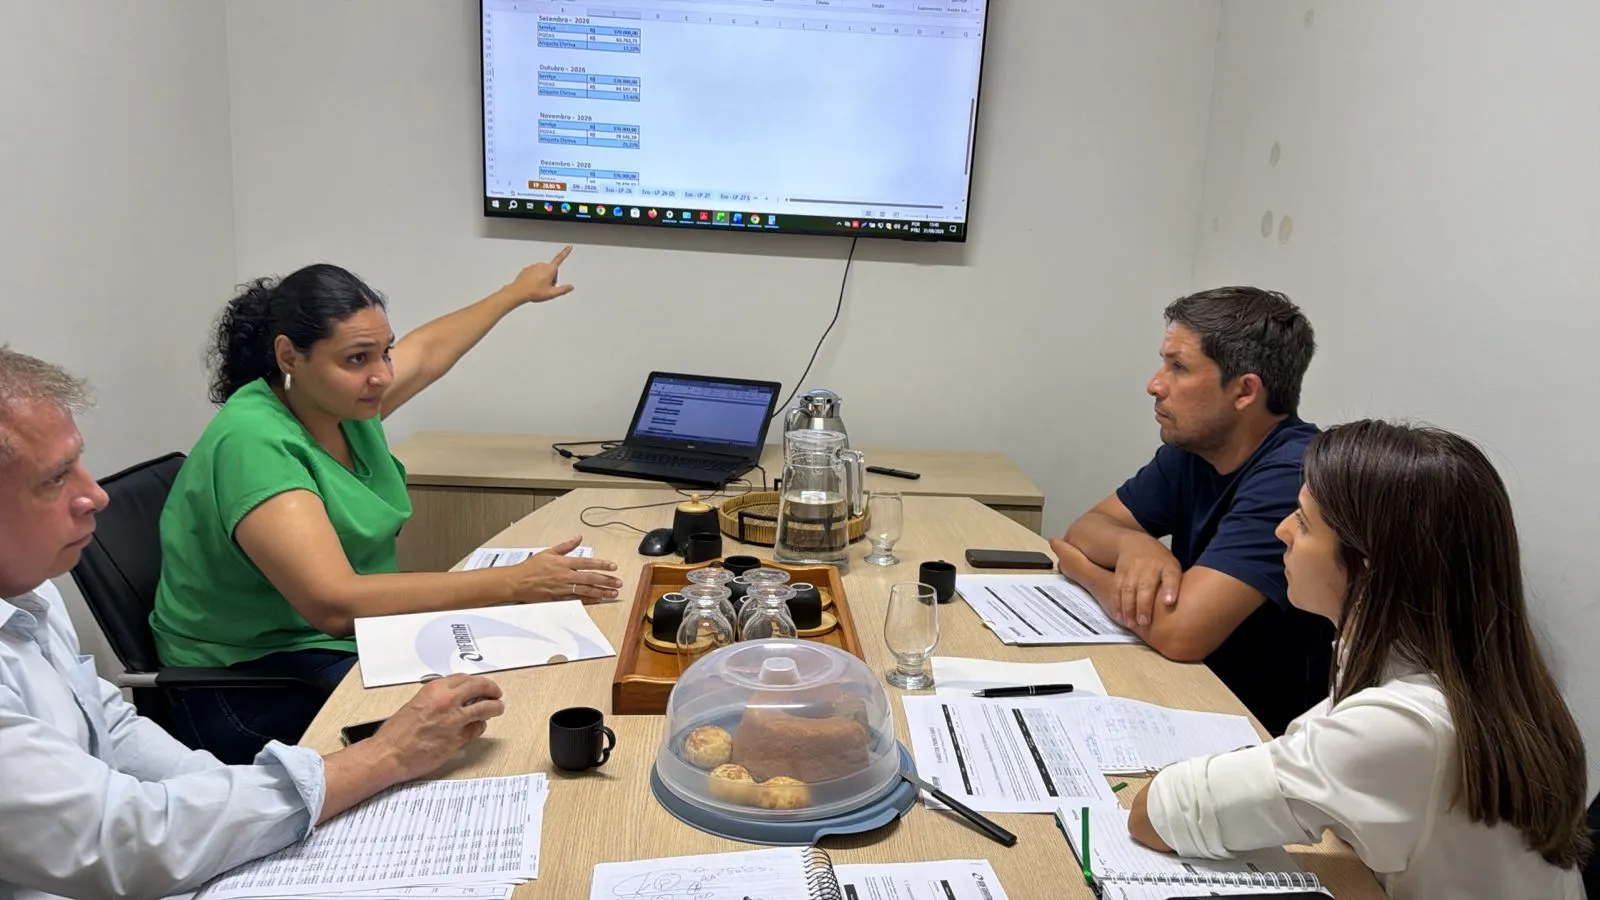
Ecotemp Climatização na Informa Contábil: reunião interna sobre a Reforma Tributária
Ecotemp Climatização na Informa Contábil: a reunião interna sobre a Reforma Tributária e o que muda para a empresa.
A consultoria tributária da Informa Contábil, em Belo Horizonte, compara os regimes com os números da sua empresa, revisa os impostos pagos e mostra por escrito o que muda antes de você decidir.
Muita empresa paga imposto pelo regime escolhido na abertura, mesmo depois de crescer ou mudar de atividade. Na consultoria tributária, para empresas de todo o Brasil, refazemos essa conta: comparamos os caminhos que a lei permite e o efeito de cada um no imposto e no caixa.
Analisa como a empresa paga impostos hoje e aponta, dentro da lei, o regime, os créditos e os ajustes que fazem sentido para ela. A rotina contábil calcula o imposto pelo caminho atual; a consultoria pergunta se esse caminho ainda serve.
É a consultoria olhando para o ano seguinte: com a receita, a folha e os investimentos previstos, define o regime e a remuneração dos sócios antes de o ano começar.
O método, com os limites de cada regime, está no nosso guia de planejamento tributário.
Quer ver como isso fica na sua empresa? Conte o seu caso pelo WhatsApp.
Avaliar meus impostosPorque imposto mal escolhido não aparece como erro: a guia é paga e o custo a mais se repete todo mês. E as regras mudam: a Lei Complementar 214/2025 criou o IBS e a CBS, e a Lei Complementar 224/2025 mexeu no lucro presumido.
Todos os que a empresa recolhe, nas três esferas, e o enquadramento que define o valor deles:
Quer a proposta da revisão dos seus impostos?
Pedir uma proposta por escritoEm cinco etapas, com ferramentas de gestão da qualidade, dos documentos dos últimos 12 meses à reunião com o relatório. Nenhuma recomendação sai sem a lei que a sustenta.
Depende da margem, do peso da folha, da atividade e de quem são os clientes: a escolha sai da comparação dos três regimes com números reais.
Desde 2026, para quem fatura mais de R$ 5 milhões por ano, o lucro presumido usa uma margem 10% maior sobre o que excede esse valor, pela Lei Complementar 224/2025, art. 4º: a conta precisa ser refeita.
O guia sobre lucro real mostra em que casos ele compensa.
| Regime | Quem pode usar | Como o imposto é calculado |
|---|---|---|
| Simples Nacional | Receita de até R$ 4,8 milhões por ano, fora das atividades vedadas | Guia única, o DAS, com alíquota pelo anexo da atividade e pela receita de 12 meses |
| Lucro presumido | Receita de até R$ 78 milhões no ano anterior | Imposto de renda e CSLL sobre margem fixada em lei: 32% da receita na maioria dos serviços |
| Lucro real | Qualquer empresa; obrigatório acima de R$ 78 milhões e em casos como bancos | Imposto de renda e CSLL sobre o lucro apurado na contabilidade, com os ajustes da lei |
Fonte: Lei Complementar 123/2006, arts. 3º, 17 e 18; Lei 9.718/1998, arts. 13 e 14; Lei 9.249/1995, arts. 15 e 20.
Ficou alguma dúvida sobre o seu caso? Um contador da equipe responde pelo WhatsApp.
Avaliar meus impostosPara as que mudaram desde a última vez que alguém olhou o regime:
Simulando o imposto com CBS e IBS no lugar de PIS, Cofins, ICMS e ISS; no Simples, isso inclui decidir se os dois ficam no DAS ou vão para o regime regular, como permite a Lei Complementar 214/2025, art. 41.
O calendário e os prazos de cada decisão estão na página de consultoria em Reforma Tributária.
Calculando o imposto pela regra de hoje e escolhendo, com a família, o que transmitir em vida e quando, antes que as faixas progressivas cheguem a Minas. O ITCD, nome mineiro do ITCMD, ainda tem alíquota única de 5% sobre a herança e sobre a doação (Lei estadual 14.941/2003, art. 10, texto consultado no site da Assembleia em 2/11/2026), e a mesma lei permite desconto de até 20% na herança quando o imposto é pago em até 90 dias da abertura da sucessão, nos termos do regulamento.
A alíquota única tem os dias contados: a Emenda Constitucional 132/2023 tornou o imposto progressivo pelo valor do quinhão, do legado ou da doação (Constituição, art. 155, § 1º, VI), e a Lei Complementar 227/2026, de 13 de janeiro de 2026, repete a regra no art. 156. Minas ainda não aprovou a sua tabela: as faixas estão numa emenda do governo ao Projeto de Lei 2.881/2024, que propõe de 3% a 8% na herança e de 2% a 6% na doação e, segundo o Diário do Comércio de 4/9/2026, ainda dependia de dois turnos de votação.
Como vale a alíquota da data do fato, a abertura da sucessão na herança e a data da doação na doação em vida (Lei Complementar 227/2026, art. 156, § 1º), o planejamento começa pelo calendário: doar quotas ou imóveis antes da mudança fixa o imposto pela regra em vigor naquele dia, inclusive com reserva de usufruto, para os pais continuarem com a renda dos bens. Na empresa da família, isso passa pelo contrato social e pela forma de avaliar as quotas.
Mande pelo WhatsApp quais bens a família pensa em transmitir e se eles estão no nome das pessoas ou de uma empresa: a análise do ITCD começa por aí.
Prefere resolver isso com quem faz todos os dias? Fale com a equipe pelo WhatsApp.
Avaliar meus impostosPelo tamanho do trabalho: quantos CNPJs e atividades entram, quantos regimes e períodos são comparados e se a análise inclui a Reforma. A proposta chega por escrito, com o escopo e o valor de cada etapa, logo depois da primeira conversa.
Pode pedir de volta, por restituição ou compensação, dentro do prazo que a lei dá. Quando a revisão encontra valor pago a mais, ele entra no relatório com o período e a origem.
Sim, se a empresa ainda calcula PIS e Cofins com o ICMS dentro da receita: o pedido alcança os pagamentos dos últimos cinco anos (Código Tributário Nacional, arts. 165 e 168). O STF decidiu no RE 574.706, Tema 69 da repercussão geral, que o ICMS não compõe a base de cálculo do PIS e da Cofins.
Ao julgar os embargos, em 13/05/2021, o Supremo modulou a decisão: ela vale a partir de 15/03/2017, data do julgamento do recurso, e só alcança períodos anteriores nas ações judiciais e administrativas protocoladas até aquela data. No mesmo julgamento, ficou definido que sai da base o ICMS destacado na nota fiscal, e não o ICMS efetivamente recolhido.
A Receita segue esse entendimento desde o Parecer SEI 7.698/2021 da PGFN, e a Lei 14.592/2023 fechou o outro lado da conta: no regime não cumulativo, o ICMS da compra também deixa de gerar crédito de PIS e Cofins (Leis 10.637/2002 e 10.833/2003, art. 3º, § 2º, III). Por isso o pedido interessa sobretudo à empresa do lucro presumido ou do lucro real que vende mercadoria com ICMS, e a revisão refaz débitos e créditos juntos antes de pedir a restituição ou a compensação.
Porque o ICMS não é receita da empresa: ela cobra o imposto do cliente só para repassá-lo ao Estado, e o PIS e a Cofins incidem sobre a receita ou o faturamento (Constituição, art. 195, I, b). Foi esse o fundamento da maioria do STF no RE 574.706.
Mande pelo WhatsApp o regime da empresa e se ela vende mercadoria com ICMS: a análise começa pelas apurações de PIS e Cofins dos últimos cinco anos.
Quer ver como isso fica na sua empresa? Conte o seu caso pelo WhatsApp.
Avaliar meus impostosSim: débitos federais podem ser divididos em até 60 prestações mensais, pelo art. 10 da Lei 10.522/2002, e o débito já inscrito em dívida ativa da União pode ser negociado por transação, pela Lei 13.988/2020.
O primeiro passo é reunir as pendências federais, estaduais e da Prefeitura de Belo Horizonte para regularizar o CNPJ; a comparação entre as modalidades e o número de parcelas de cada uma está em parcelamento de impostos.
Quem pode aderir a cada modalidade está no guia de transação tributária.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Ecotemp Climatização na Informa Contábil: a reunião interna sobre a Reforma Tributária e o que muda para a empresa.
Encontro com a Rotulagem e a ACS: como a Reforma Tributária chega a quem fabrica rótulos e etiquetas e o que a empresa prepara.
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Como responsável técnico, ele responde pelas recomendações da consultoria; a equipe fiscal, que apura impostos todos os meses, levanta os documentos e monta as simulações de cada regime.
Nem sempre: significa pagar o que a lei pede pelo caminho que faz sentido para a empresa, e às vezes a conclusão é que o regime atual já está certo. A consultoria mostra os números e o risco de cada cenário, e nenhuma recomendação passa por esconder receita.
Sim: no Simples, o imposto depende do anexo de cada atividade, da receita dos últimos 12 meses e, em vários serviços, do Fator R. De 2027 em diante, a empresa também pode recolher IBS e CBS fora do DAS, com escolha por semestre, segundo o Portal do Simples Nacional.
Em geral, uma vez por ano. A opção pelo Simples Nacional vale para todo o ano-calendário, pela Lei Complementar 123/2006, art. 16; a do lucro presumido é feita com o pagamento do imposto do primeiro trimestre e também vale para o ano inteiro, pela Lei 9.430/1996, art. 26. Por isso a revisão rende mais antes da virada do ano.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Escreva no WhatsApp como a empresa é tributada hoje e o que ela faz: respondemos com a lista de documentos para a análise.