
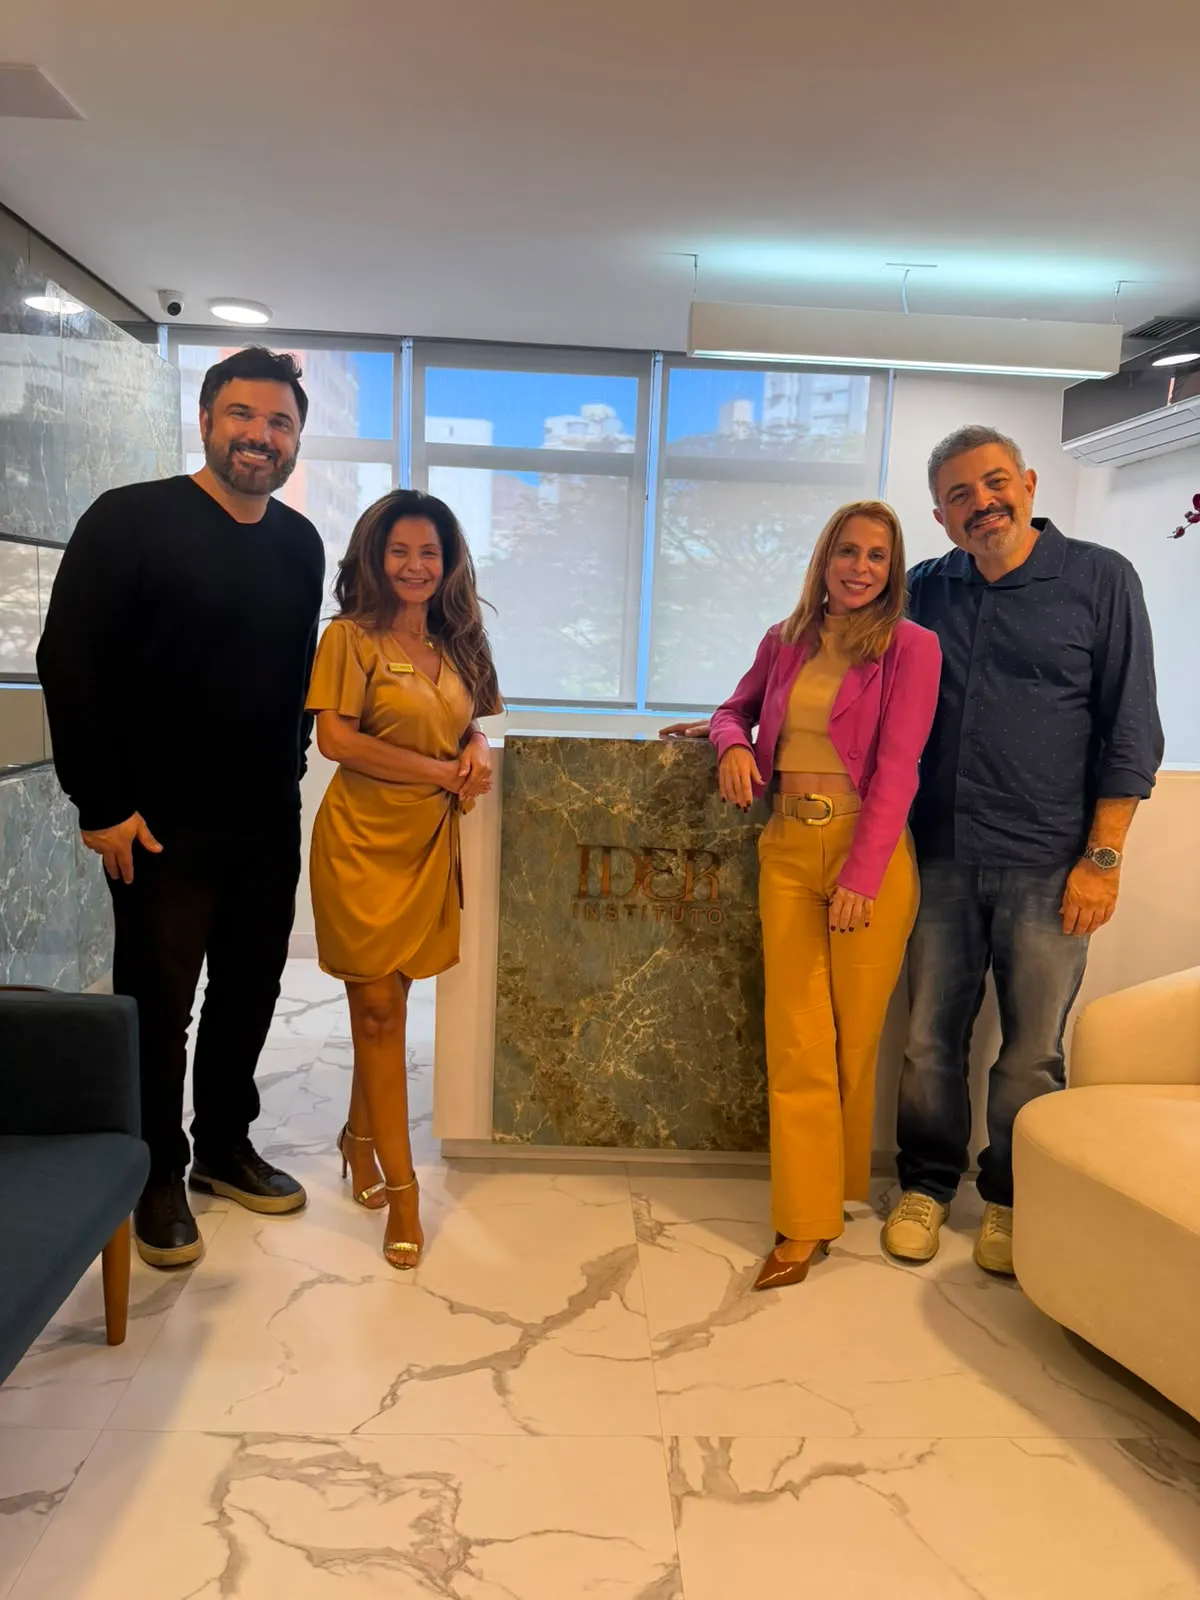
Visita à Clínica Marília Machado: proximidade que faz a diferença
Visita da Informa Contábil à Clínica Marília Machado, em Belo Horizonte: o encontro na clínica e os assuntos da conversa com a equipe.
A contabilidade para médicos em Belo Horizonte abre o CNPJ certo para plantões e consultório, escolhe o regime pela folha e pela margem e mantém notas, ISS, DMED e impostos em dia.
Quem é médico costuma receber de vários lugares ao mesmo tempo: plantões em hospitais, consultas no consultório, convênios e, às vezes, aulas. Cada fonte pode ser tributada de um jeito, e o CNPJ montado sem olhar para isso cobra a conta. A Informa Contábil começa pela forma como você trabalha e só então indica o tipo de empresa e o regime.
Ela cuida da empresa que recebe os seus honorários: define a sociedade e o regime, confere as notas, calcula os impostos do mês e separa o que fica na empresa do que vai para você como pró-labore ou lucro. Mudam as regras da medicina:
Muda quem recolhe o imposto: na CLT, o desconto sai na folha do hospital; como autônomo, você paga o carnê-leão pela tabela progressiva, que chega a 27,5% (tabelas da Receita Federal); com CNPJ, o imposto é da empresa e segue o regime dela. Dá para combinar as três formas, com cada pagamento no nome certo.
O autônomo lança no livro-caixa o que recebe e o que gasta para trabalhar, como o aluguel da sala e o salário de um funcionário registrado, e paga o carnê-leão sobre a diferença (Lei 8.134/1990, art. 6º). Desde 2025, ele também emite o recibo de cada pagamento pelo aplicativo Receita Saúde, sob multa de R$ 100 a cada mês sem emissão (manual da Receita).
Depende da folha e da margem: no Simples Nacional, a medicina fica no Anexo III quando a folha dos últimos 12 meses chega a 28% da receita e vai para o Anexo V abaixo disso (Lei Complementar 123/2006, art. 18, §§ 5º-B e 5º-M); no lucro presumido, consultas e procedimentos comuns têm presunção de 32% para o IRPJ e a CSLL (Lei 9.249/1995, arts. 15 e 20).
A calculadora do Fator R estima o seu anexo e mostra o que entra na folha.
Quando a empresa presta serviços hospitalares ou de auxílio diagnóstico e terapia, é sociedade empresária e cumpre as normas da Anvisa: a presunção fica em 8% para o IRPJ e 12% para a CSLL (Lei 9.249/1995, art. 15, § 1º, III, alínea a, e art. 20). Por exigir sociedade empresária, ela não convive com o ISS fixo, que pede sociedade simples.
Quer saber quanto fica para o seu CNPJ ou a sua clínica?
Pedir uma proposta por escritoUma sociedade limitada unipessoal (SLU), para quem abre sozinho; uma limitada com outros sócios; ou uma sociedade simples entre médicos, a forma que dá acesso ao ISS fixo. O MEI não serve: a medicina não está nas ocupações do Anexo XI da Resolução CGSN 140/2018. A sociedade empresária é registrada na Junta Comercial de Minas Gerais; a simples, no cartório de pessoas jurídicas (Código Civil, art. 1.150).
Pela consulta de viabilidade e, depois, pelo registro, pelo CNPJ e pelas licenças; o caminho geral está em abertura de empresa.
Documento de identidade, CPF, comprovante de residência e carteira do CRM de cada sócio, o endereço onde a empresa vai funcionar e a divisão das cotas; com eles, a Informa redige o contrato social.
Pode, se a consulta de viabilidade admitir a atividade naquele endereço; quando ela sai negada ou sujeita a análise, um técnico da prefeitura revisa o pedido. No consultório alugado, faça a consulta antes de assinar a locação; em casa, o que pesa é haver atendimento de pacientes, que traz a licença sanitária.
Aí a contabilidade passa a cuidar de uma empresa com sócios, equipe e convênios, e não só do CNPJ de um médico; como a Informa separa repasses, glosas, folha e a parte de cada sócio está na página de contabilidade para clínicas. Contas a pagar e fluxo de caixa podem ficar com a Sr. Organize, do Grupo Informa.
Fora do Simples, 3% sobre os serviços de medicina (Lei municipal 8.725/2003, art. 14); a sociedade simples só de médicos que atendem por ela pode pagar um valor fixo por profissional (art. 13), sem sócio pessoa jurídica, sem outra atividade e sem terceirizar o atendimento. A nota traz nome, CPF e CRM de quem atendeu, e o imposto não passa de 5% da receita do mês. No Simples, o ISS vem no DAS.
| Profissional da sociedade | Valor por mês |
|---|---|
| Do 1º ao 5º | R$ 278,80 cada |
| Do 6º ao 10º | R$ 418,21 cada |
| Do 11º ao 20º | R$ 557,62 cada |
| A partir do 21º | R$ 697,03 cada |
Fonte: Prefeitura de Belo Horizonte, atualizado em 30/12/2025; Lei municipal 8.725/2003, art. 13, § 3º.
Com o regime revisto pelos números e a retirada dividida entre pró-labore e lucros; cada escolha mexe em outro imposto, e a consultoria tributária compara tudo antes de mudar.
Clínica médica e atendimento médico de especialidades estão entre os serviços de saúde com redução de 60% do IBS e da CBS (Lei Complementar 214/2025, art. 130 e Anexo III); a medicina fica fora da redução de 30% do art. 127. O calendário está na consultoria em Reforma Tributária, e o efeito na saúde, em profissionais da saúde.
Pelo que o seu CNPJ movimenta: médicos e funcionários, notas de plantão e de consulta, regime e serviços extras, como abrir a empresa. A Informa manda uma proposta por escrito com cada serviço e o seu valor.
Peça o registro no CRC, pergunte como o escritório trata plantões, convênios, DMED e o CRM-MG e queira a proposta por escrito; a Informa responde cada ponto na primeira conversa, no escritório do Prado ou por vídeo. Se já tem contador, veja como trocar de contador.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Este caso foi contado com a autorização da empresa.
Visita da Informa Contábil à Clínica Marília Machado, em Belo Horizonte: o encontro na clínica e os assuntos da conversa com a equipe.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Cada consultório e cada clínica atendida tem a assinatura dele como responsável técnico; a equipe fiscal confere notas e ISS, e o departamento pessoal fecha a folha e o pró-labore.
Não. A medicina não está nas ocupações permitidas ao MEI, listadas no Anexo XI da Resolução CGSN 140/2018, e o MEI é empresário individual, sem sócios. O caminho é uma SLU, uma limitada ou uma sociedade simples, no Simples Nacional ou no lucro presumido.
Não para emitir: a NFS-e pode ser feita pelo próprio médico ou pela secretária. O contador deixa o cadastro certo, com o código de medicina e as retenções de cada hospital, e confere as notas antes da apuração, porque um código errado muda o imposto.
A empresa que presta serviço de saúde, a pessoa física equiparada a empresa e a operadora de plano de saúde, segundo a Receita Federal. O médico que atende só como pessoa física não entrega, mas emite o Receita Saúde. A entrega é anual, com multa por atraso.
Na mesma empresa, não: o livro-caixa é do médico como pessoa física, e a empresa segue um regime só, que no lucro presumido vale para o ano inteiro (Lei 9.718/1998, art. 13, § 1º). O que se combina são as fontes de renda: o atendimento particular como autônomo, no livro-caixa, e o que a empresa fatura no regime dela.
Sim, desde que o ensino esteja no contrato social e no CNPJ com um código próprio, como o 8599-6/99 (outras atividades de ensino), conferido na busca da CNAE no IBGE. No Simples Nacional, a receita das aulas e a dos atendimentos são apuradas separadas, cada uma no anexo da sua atividade (Lei Complementar 123/2006, art. 18, § 4º). No lucro presumido, cada atividade usa o seu percentual (Lei 9.249/1995, art. 15, § 2º).
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp se você atende em plantões, em consultório ou numa clínica com sócios: a conversa começa pelo regime e pelo ISS do seu caso.