
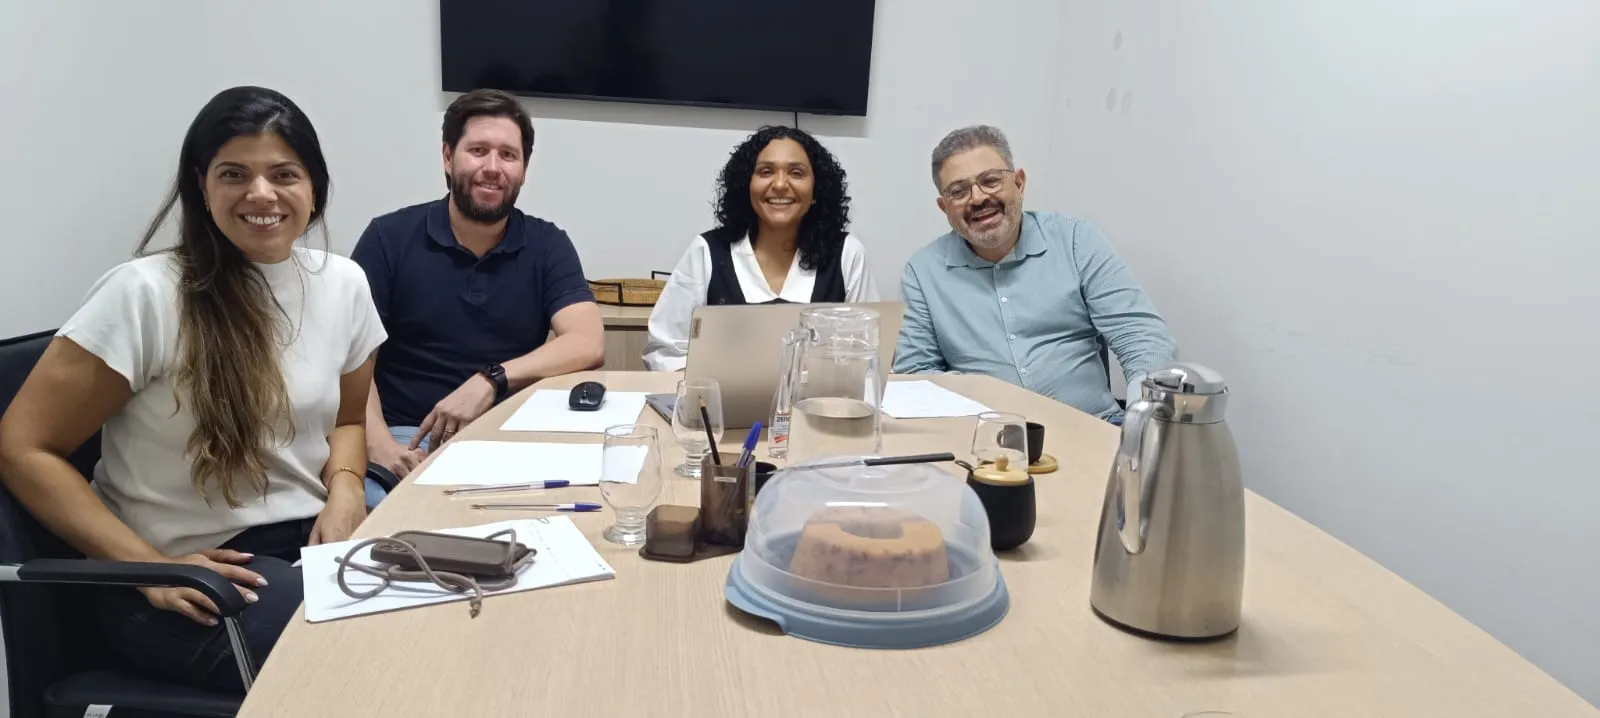
Encontro com a LBTECH: orientações sobre a Reforma Tributária
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
A contabilidade para comércio em Belo Horizonte acompanha o ICMS de Minas Gerais, confere as notas de compra e de venda, fecha o estoque e calcula o imposto do mês no regime que cabe na margem da loja ou da distribuidora.
No comércio, o imposto anda junto com a mercadoria. Cada compra chega com uma nota, cada venda sai com outra, e no meio está o estoque, que liga as duas pontas. Um código de produto errado na nota do fornecedor, um item com substituição tributária tratado como comum ou uma compra de outro estado sem o diferencial de alíquota bastam para o imposto do mês sair maior ou para a empresa receber uma cobrança da Fazenda estadual meses depois.
A Informa Contábil atende lojas, atacados e distribuidoras em Belo Horizonte e na região, como Contagem e Betim, olhando primeiro para o que a empresa vende, de quem compra e para quem vende.
Ela parte das notas: registra as entradas e as saídas de mercadorias, apura o ICMS, que é estadual, e os tributos federais do regime, entrega as declarações, fecha a folha e, no fim do ano, monta o balanço com o estoque contado.
A diferença para uma empresa de serviços está no ICMS e no estoque. O imposto de uma mercadoria pode ter sido pago lá atrás, pelo fabricante, ou ainda estar pendente na entrada, e a contabilidade precisa saber disso item por item para não cobrar duas vezes nem deixar de cobrar.
Além do registro na Junta Comercial de Minas Gerais e do CNPJ, o comércio precisa da inscrição estadual, que habilita a emissão de notas de mercadoria, e do alvará de funcionamento da Prefeitura de Belo Horizonte para o endereço. Antes disso, vale definir o que a empresa vai vender e de onde vai comprar, porque os códigos de atividade e os produtos com substituição tributária mudam o imposto desde a primeira nota. O passo a passo está em abertura de empresa.
Porque nem todo ICMS do comércio está dentro da guia do Simples Nacional: o da substituição tributária, o da antecipação e o diferencial de alíquota nas compras de outros estados são pagos à parte (Lei Complementar 123/2006, art. 13, § 1º, XIII, alíneas a, g e h).
A receita de mercadoria que já teve o ICMS recolhido por substituição precisa ser separada na apuração do Simples, senão a guia cobra de novo o imposto sobre ela (art. 18, § 4º-A, I). Fora do Simples, a alíquota interna geral de Minas Gerais é de 18%, com alíquotas próprias para vários produtos (Lei estadual 6.763/1975, art. 12, I, d), e a empresa aproveita o crédito do imposto pago nas compras.
O que sai da comparação com a margem, a folha e os produtos de cada empresa: o Simples Nacional, pelo Anexo I, costuma ser o ponto de partida das lojas menores, e o lucro presumido ou o real entram na conta quando a receita cresce ou a margem aperta.
No lucro presumido, a base do imposto de renda na revenda de mercadorias é 8% da receita, e a da CSLL, 12% (Lei 9.249/1995, arts. 15 e 20). Quem também fabrica o que vende tem a receita da produção no Anexo II do Simples, de indústria, e a da revenda no Anexo I. A consultoria tributária compara os regimes com os números antes de qualquer mudança.
| Receita bruta em 12 meses | Alíquota nominal | Valor a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Fonte: Lei Complementar 123/2006, Anexo I. A alíquota efetiva sai da conta (receita de 12 meses vezes a alíquota nominal, menos o valor a deduzir) dividida pela receita de 12 meses. Acima de R$ 3,6 milhões, o ICMS é recolhido fora da guia única (art. 13-A).
Quer a proposta para o seu comércio?
Pedir uma proposta por escritoA NF-e nas vendas e transferências entre empresas e a NFC-e na venda ao consumidor no caixa; nas duas, o código do produto (NCM) e o código da operação (CFOP) definem como o ICMS é tratado.
As notas de entrada pedem o mesmo cuidado: é nelas que aparecem o ICMS já retido pelo fornecedor e o crédito que a empresa fora do Simples pode aproveitar. A Informa confere as entradas antes da apuração e orienta a configuração do emissor de notas da loja, para que o cadastro dos produtos saia certo desde a primeira venda.
Porque é com ele que se chega ao custo das mercadorias vendidas e, portanto, ao lucro: estoque do início do período, mais as compras, menos o estoque do fim, dá o quanto a mercadoria vendida custou.
Estoque sem controle leva a dois problemas. O primeiro é um lucro que não existe, quando a contagem está inflada, e que acaba distribuído aos sócios. O segundo é a diferença entre o que as notas dizem que entrou e saiu e o que existe na prateleira, que chama a atenção da fiscalização. Por isso a Informa pede a contagem do estoque no fechamento do ano e cruza com as notas do período.
É a tributação concentrada no fabricante ou no importador de alguns produtos, como medicamentos, cosméticos, autopeças e bebidas; na revenda, o PIS e a Cofins já foram pagos lá atrás.
No Simples Nacional, essa receita é separada na apuração para a guia não cobrar PIS e Cofins de novo (Lei Complementar 123/2006, art. 18, § 4º-A, I). Farmácias, perfumarias e lojas de autopeças são as que mais sentem esse detalhe no valor do imposto.
Além da apuração mensal do Simples ou dos tributos do regime, o comércio em Minas Gerais que deve ICMS por substituição tributária, antecipação ou diferencial de alíquota entrega a DeSTDA à Secretaria de Fazenda todo mês; perder um prazo gera multa e pode travar a certidão negativa.
| Obrigação | O que informa | Prazo |
|---|---|---|
| PGDAS-D e DAS | Receita do mês, separada por tipo, e o imposto da guia única | Mensal, no mês seguinte ao da receita |
| DeSTDA | ICMS de substituição tributária, antecipação e diferencial de alíquota | Mensal, até o dia 28 do mês seguinte |
| DEFIS | Informações econômicas e sociais do ano | Anual |
Fonte: Lei Complementar 123/2006, arts. 18 e 25; Secretaria de Estado de Fazenda de Minas Gerais: DeSTDA.
A CBS começa em 2027 no lugar do PIS e da Cofins, e o IBS substitui o ICMS aos poucos, de 2029 a 2032, até o ICMS acabar em 2033 (Emenda Constitucional 132/2023).
Para quem vende a outras empresas, o crédito que o cliente aproveita passa a pesar no preço, e o comércio do Simples vai decidir se recolhe os novos tributos dentro ou fora da guia única. O calendário e a simulação estão na consultoria em Reforma Tributária, e a escolha do Simples, no guia da Reforma no Simples Nacional.
A contabilidade, os impostos e a folha ficam com a Informa Contábil; pagamentos a fornecedores, recebimentos de cartão, conciliação bancária e fluxo de caixa podem ficar com a Sr. Organize, o BPO financeiro do Grupo Informa, com cada pagamento aprovado pela empresa.
Pelo volume de notas de entrada e de saída, pela quantidade de produtos com substituição tributária, pelo número de funcionários, pelo regime e pelo que a empresa pede além da rotina, como abrir uma filial. O valor chega numa proposta por escrito, com cada serviço listado, depois da primeira conversa.
Pergunte ao escritório como ele confere as notas de entrada, como trata a substituição tributária e o estoque e o que entra no preço, e peça o registro no CRC e a proposta por escrito; a Informa responde a cada ponto na primeira conversa, no escritório do Prado ou por vídeo.
Se a empresa já tem contador, a Informa recebe os arquivos e confere o período antes de assumir; veja como trocar de contador.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
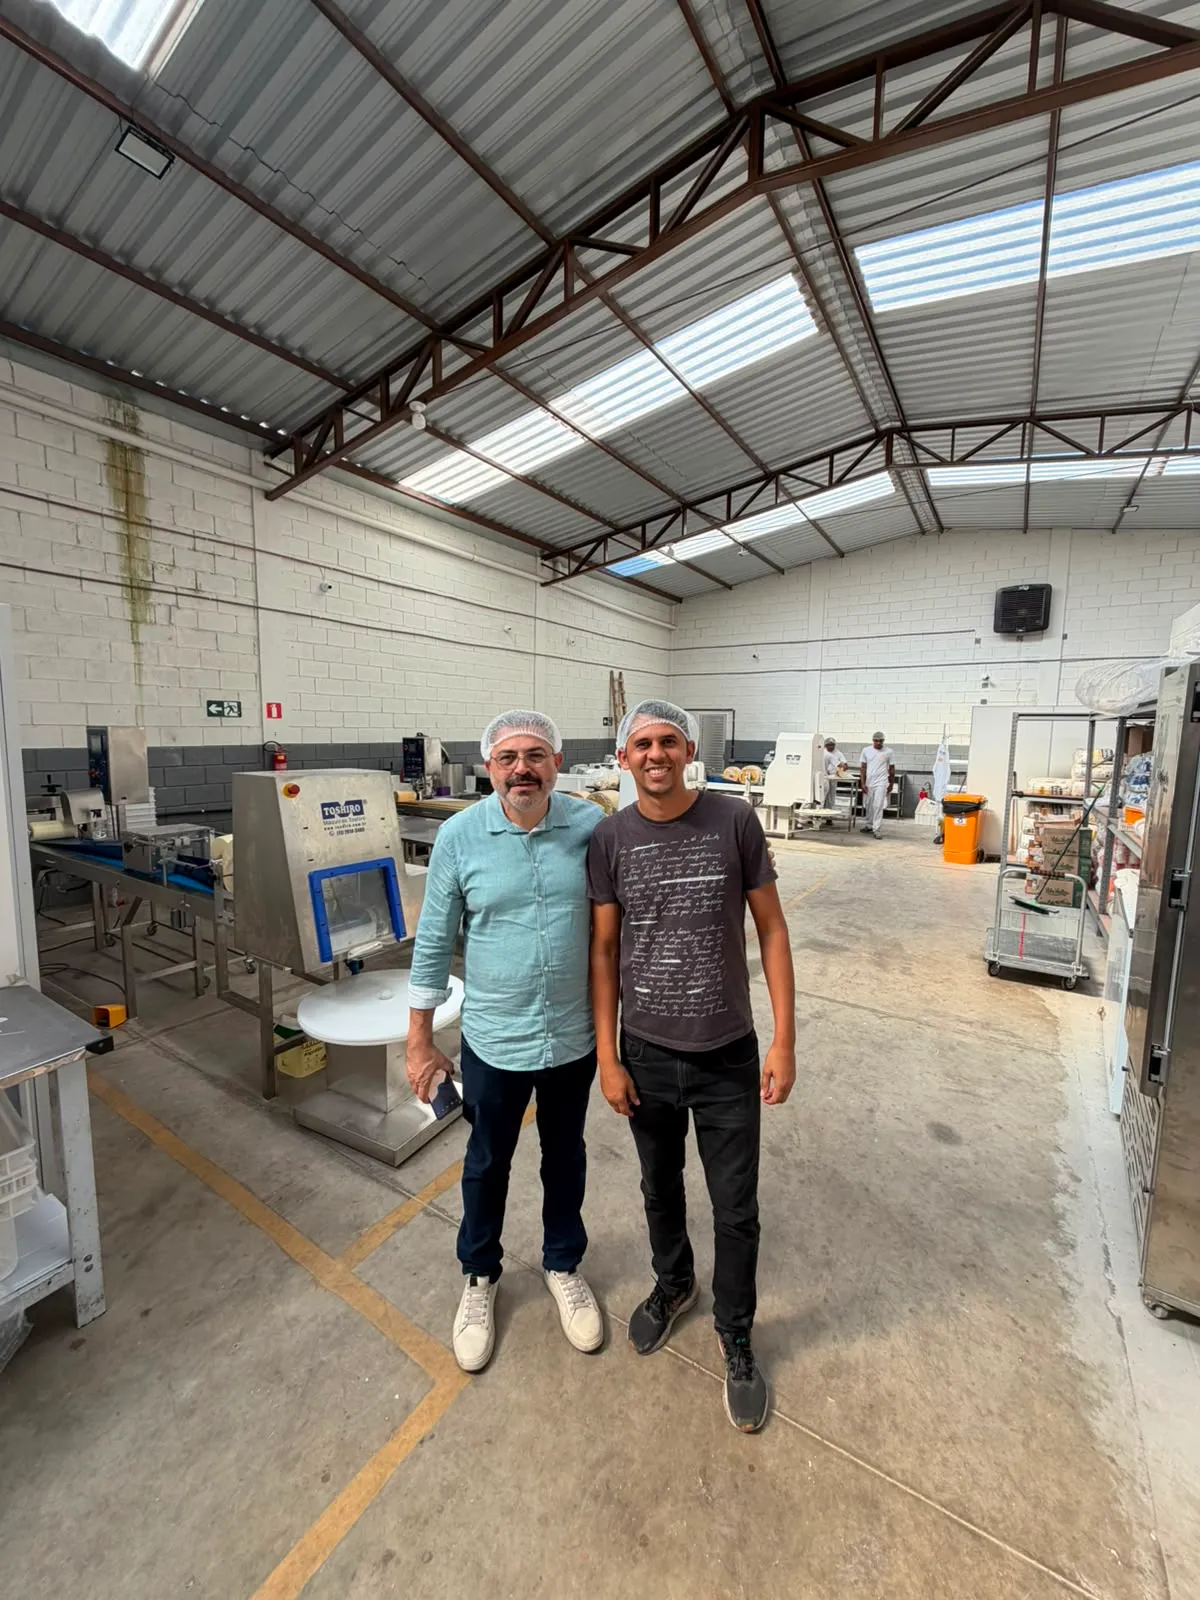
Visita da Informa Contábil à Pasterocha, de Marco Rocha, em Belo Horizonte: o encontro na empresa e o que conversamos.
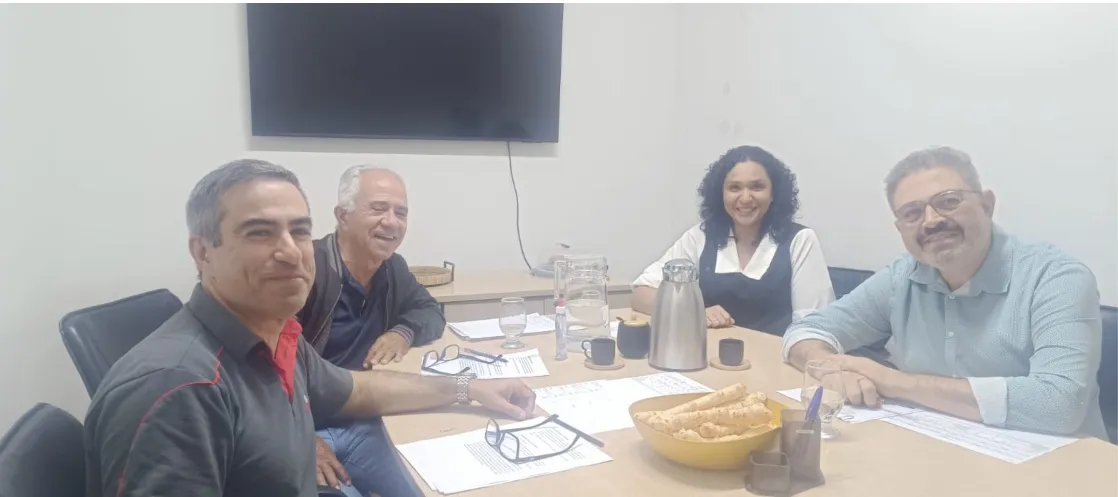
Encontro com a Rotulagem e a ACS: como a Reforma Tributária chega a quem fabrica rótulos e etiquetas e o que a empresa prepara.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
O responsável técnico da Informa Contábil responde pelo balanço e pelas declarações de cada empresa atendida; a equipe fiscal confere as notas, o ICMS e a substituição tributária, e o departamento pessoal fecha a folha da loja.
Pode, quando a atividade está na lista de ocupações do MEI e a receita do ano anterior foi de até R$ 81 mil, sem sócios e com no máximo um empregado (Lei Complementar 123/2006, arts. 18-A e 18-C). Passou do limite ou entrou um sócio, a empresa vira microempresa, e a abertura de empresa mostra a mudança.
A base é a mesma, mas a venda para consumidores de outros estados muda o tratamento do ICMS, e entram as taxas das plataformas, o frete e os meios de pagamento na conciliação. A loja on-line precisa de cadastro de produtos e emissor de notas configurados para cada destino desde a primeira venda.
Em geral, tem mais: vende para outras empresas com NF-e, compra em volume de outros estados e, em vários produtos, pode responder pela substituição tributária dos clientes. Isso aumenta o peso das notas de entrada, do diferencial de alíquota e da DeSTDA, e torna o regime uma decisão a rever todo ano.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp o que a empresa vende, se compra de outros estados e o regime de hoje: a conversa começa pelo ICMS e pelo estoque.