
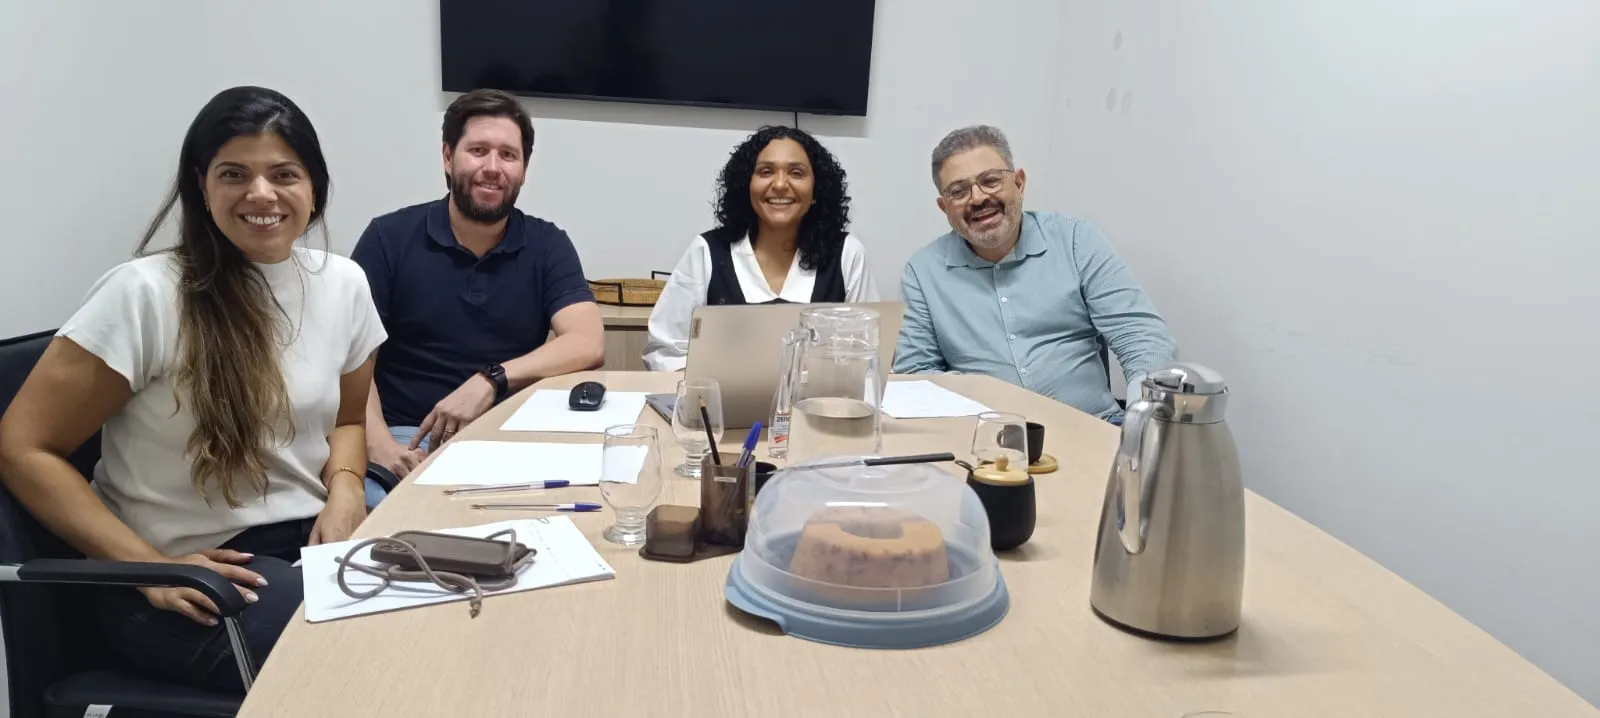
Encontro com a LBTECH: orientações sobre a Reforma Tributária
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
A contabilidade para empresas de TI em Belo Horizonte enquadra desenvolvimento, licenças e suporte no código e no anexo certos, acompanha o Fator R a cada apuração e organiza as notas de clientes do Brasil e do exterior.
Uma empresa de tecnologia costuma ter receitas que a lei trata de jeitos diferentes: o sistema feito sob encomenda, a licença vendida pela internet, o contrato mensal de suporte e o cliente que paga em dólar. A Informa Contábil separa cada uma desde a abertura do CNPJ, no escritório do Prado, em Belo Horizonte, para o imposto seguir o que a empresa realmente faz.
Muda o enquadramento de cada receita: desenvolvimento, licença de uso, suporte e consultoria aparecem em pontos diferentes da lei do Simples, e a contabilidade separa o que a empresa fatura antes de calcular o imposto do mês.
Três assuntos aparecem cedo em quase toda empresa de TI: o Fator R, que muda o anexo conforme a folha; o cliente de fora, que pede nota de exportação e câmbio; e as ferramentas pagas a empresas estrangeiras, que podem gerar tributo para quem paga.
O que corresponde ao trabalho entregue: desenvolvimento sob encomenda, licenciamento, consultoria e suporte têm códigos próprios na divisão 62 da CNAE, mantida pela CONCLA, do IBGE.
O código descreve a atividade, mas o anexo vem do texto da lei. Por isso a Informa lê os contratos antes de registrar o CNAE e confere de novo quando a empresa lança um produto, como uma assinatura vendida pela internet.
| Código | Atividade | O que entra |
|---|---|---|
| 6201-5/01 | Desenvolvimento sob encomenda | Sistemas feitos para um cliente, programação e modelagem de banco de dados |
| 6201-5/02 | Web design | Criação de interfaces para a internet |
| 6202-3/00 | Software customizável | Desenvolvimento e licenciamento de programas adaptáveis a cada cliente |
| 6203-1/00 | Software não customizável | Programas prontos, sem adaptação para cada cliente |
| 6204-0/00 | Consultoria em TI | Análise de necessidades, gestão de projetos de informática e integração de sistemas |
| 6209-1/00 | Suporte técnico e manutenção | Help-desk, recuperação de panes e instalação de programas |
Fonte: CONCLA, IBGE, notas de cada subclasse.
No Simples Nacional, quem decide para a maioria dos serviços de TI é o Fator R: com folha de 28% ou mais da receita dos 12 meses anteriores, a empresa paga pelo Anexo III, a partir de 6%; abaixo disso, pelo Anexo V, a partir de 15,5% (Lei Complementar 123/2006, art. 18).
O caminho na lei muda conforme a atividade, e o resultado é o mesmo: elaboração de programas no estabelecimento da empresa, licenciamento de software e criação de páginas para a internet estão no § 5º-D e vão para o Anexo V com folha abaixo de 28% (§ 5º-M); consultoria e serviços de suporte e análise técnica estão no § 5º-I e vão para o Anexo III com 28% ou mais (§ 5º-J).
Fora do Simples, a conta passa pelo lucro presumido ou pelo real, e a Informa compara as opções com os números da empresa. O cálculo passo a passo e a calculadora completa estão em prestadores de serviço.
Peça a proposta com os números da sua empresa de tecnologia.
Pedir uma proposta por escritoCom contrato, nota fiscal de exportação de serviço e o pagamento entrando por câmbio: quando o resultado do trabalho acontece fora do Brasil, a receita fica sem ISS (Lei Complementar 116/2003, art. 2º, I) e sem PIS e Cofins, se o pagamento representar ingresso de divisas (Lei 10.637/2002, art. 5º; Lei 10.833/2003, art. 6º).
O ponto que mais gera dúvida é o resultado: serviço feito aqui, com resultado aqui, não é exportação, mesmo que o pagamento venha de fora (Lei Complementar 116/2003, art. 2º, parágrafo único). Por isso a Informa orienta a empresa a guardar o contrato, os comprovantes de câmbio e o que mostra onde o trabalho é usado.
No Simples, a receita de exportação é informada à parte, e o DAS dela deixa de fora PIS, Cofins e ISS, mas mantém o imposto de renda, a CSLL e a contribuição previdenciária (Lei Complementar 123/2006, art. 18, §§ 4º-A e 14). Exportar não muda a regra do Fator R, e a Informa refaz a conta antes de cada apuração.
Fora do Simples, 2,5%: a Lei municipal 8.725/2003 dá essa alíquota (art. 14) a todo o item 1 da lista de serviços, de análise e programação a licenciamento, suporte técnico e hospedagem de dados. No Simples, o ISS faz parte do DAS e essa alíquota não se aplica.
Quando a conta mostra que vale e os contratos pedem nota de empresa: como pessoa física, quem programa paga imposto de renda pela tabela progressiva, que chega a 27,5% (tabelas da Receita Federal), e recolhe o carnê-leão sobre o que recebe de pessoas físicas ou do exterior, como explica a Receita Federal.
Com CNPJ, entram o regime, o Fator R, o pró-labore e o custo de manter a empresa, e a Informa faz as duas contas com os seus números antes da abertura. O MEI não resolve, porque a ocupação de quem desenvolve software não está na lista permitida; o passo a passo para abrir está em abertura de empresa.
Ela pode ter tributos a recolher como tomadora, mesmo no Simples, porque os da importação de serviços ficam fora do DAS (Lei Complementar 123/2006, art. 13, § 1º, XII e XIV). A Informa olha o contrato antes do primeiro pagamento.
A CBS substitui o PIS e a Cofins a partir de 2027, e o IBS assume o lugar do ISS de forma gradual entre 2029 e 2033 (Lei Complementar 214/2025); os serviços de TI não estão na lista de profissões com alíquota 30% menor (art. 127).
Quem vende software e serviços a outras empresas vai pesar a escolha entre ficar no Simples ou recolher IBS e CBS por fora; o calendário está na página de consultoria em Reforma Tributária.
Pelo número e pelo tipo de receitas, pelo volume de notas, pela folha, pelos clientes e fornecedores no exterior e pelo regime; o valor chega numa proposta por escrito, com cada serviço listado, depois de entender como a empresa fatura.
Pelas respostas sobre o seu tipo de receita: peça o registro no CRC, que se confere no cadastro nacional do CFC, e pergunte como o escritório trata o Fator R, os contratos com clientes de fora e as ferramentas pagas em dólar.
Na Informa Contábil, a primeira conversa é pessoalmente, no Prado, ou por vídeo; depois vêm a proposta por escrito, o contrato e a rotina pelo portal Onvio, com dúvidas pelo WhatsApp.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Este caso foi contado com a autorização da empresa.
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Ele responde tecnicamente pela contabilidade e entra nas decisões de regime, de CNAE e de retirada dos sócios; a equipe fiscal separa as receitas e confere as notas de exportação, e a folha que alimenta o Fator R sai do departamento pessoal.
Não como programador. A lista de ocupações do MEI no Portal do Empreendedor não traz desenvolvimento de programas, web design, consultoria em TI nem suporte de sistemas; traz ocupações como técnico de manutenção de computador, instalador de rede de computadores e instrutor de informática. Quem desenvolve software abre uma microempresa, como uma SLU.
Não para emitir: o próprio sócio pode emitir a nota fiscal de serviço eletrônica. O trabalho do contador está em volta dela: escolher o código do item 1 da lista de serviços, marcar a exportação quando o cliente está fora do Brasil e conferir, no fechamento do mês, se as notas batem com a apuração.
Sim: licenciamento ou cessão de direito de uso de programas é o subitem 1.05 da lista da Lei Complementar 116/2003, e em Belo Horizonte o item 1 tem alíquota de 2,5% fora do Simples. Quando o comprador está no exterior e o uso acontece lá, vale a regra da exportação, sem ISS.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp o que a empresa vende, se fatura para fora do Brasil e quantas pessoas estão na folha: a conversa já começa pelo anexo certo.