
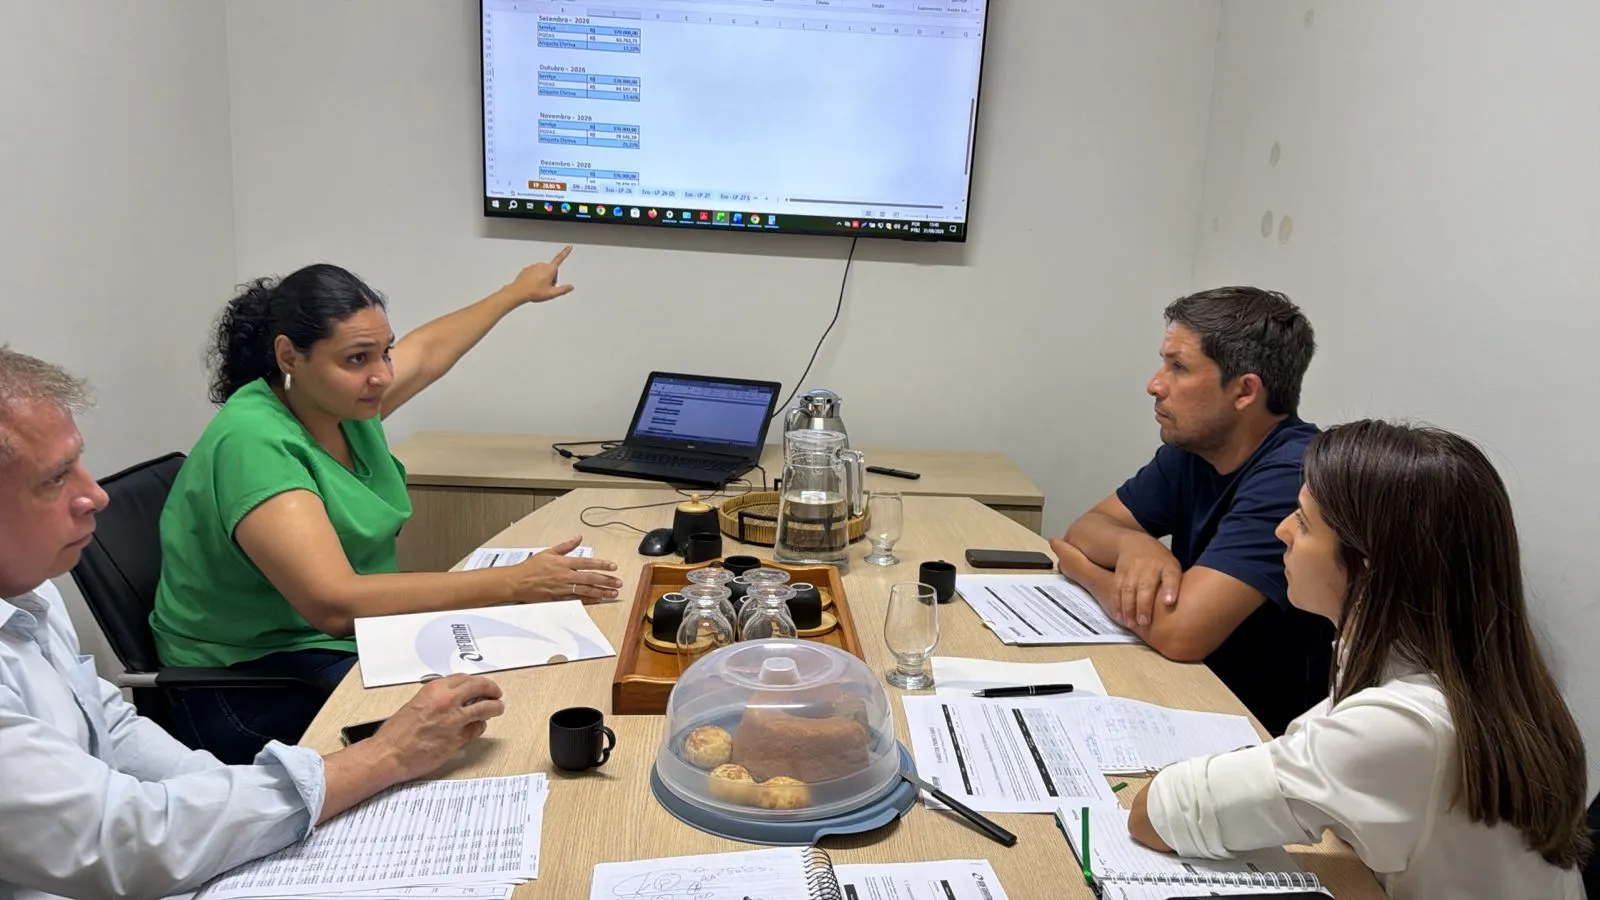
Ecotemp Climatização na Informa Contábil: reunião interna sobre a Reforma Tributária
Ecotemp Climatização na Informa Contábil: a reunião interna sobre a Reforma Tributária e o que muda para a empresa.
A consultoria em Reforma Tributária da Informa Contábil, em Belo Horizonte, traduz o IBS, a CBS, o split payment e as escolhas do Simples Nacional para os números da sua empresa, com o calendário de cada mudança até 2033.
A Reforma Tributária muda, aos poucos, quanto a empresa paga, quanto aproveita de crédito e quando o imposto sai do caixa. A transição vai até 2033, mas há escolhas do Simples Nacional com prazo entre o fim de 2026 e março de 2027, e a análise da Informa Contábil parte da empresa como ela é hoje: o regime, o que vende, para quem vende e de quem compra.
PIS e Cofins dão lugar à CBS, federal; ICMS e ISS, ao IBS, de estados e municípios; o IPI vai a zero, salvo para produtos da Zona Franca de Manaus, e entra o Imposto Seletivo sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, pela Emenda Constitucional 132/2023 e pela Lei Complementar 214/2025.
A lógica também muda: o imposto é cobrado no destino, não entra na própria base de cálculo e gera crédito sobre as compras da empresa, exceto as de uso pessoal.
Como cada um dos dois tributos funciona, com exemplos de cálculo, está no nosso guia de IBS e CBS.
Começa com um ano de teste em 2026, passa pela cobrança da CBS em 2027 e termina em 2033, quando ICMS e ISS deixam de existir; entre 2029 e 2032, os dois encolhem a cada ano.
Em Belo Horizonte, a redução vale sobre as alíquotas de ISS da Lei municipal 8.725/2003, que hoje vão de 2,5% a 5% conforme o serviço.
| Ano | O que acontece | Base legal |
|---|---|---|
| 2026 | Teste: CBS de 0,9% e IBS de 0,1%, com dispensa de recolher para quem cumpre as obrigações acessórias; o Simples Nacional fica fora | ADCT, art. 125; LC 214/2025, arts. 343, 346 e 348 |
| 2027 | Começa a cobrança da CBS, e PIS e Cofins são extintos; o IPI vai a zero, salvo na Zona Franca de Manaus, e entra o Imposto Seletivo | ADCT, art. 126 |
| 2027 e 2028 | IBS de 0,1%: 0,05% estadual e 0,05% municipal | ADCT, art. 127; LC 214/2025, art. 344 |
| 2029 a 2032 | ICMS e ISS caem para 9/10, 8/10, 7/10 e 6/10 das alíquotas, e os benefícios fiscais na mesma proporção | ADCT, art. 128 |
| 2033 | ICMS e ISS são extintos | ADCT, art. 129 |
Fonte: Emenda Constitucional 132/2023, que inclui esses artigos no ADCT, e Lei Complementar 214/2025.
Sim: conferir o que foi escolhido para 2027. Entre 3 de novembro e 20 de dezembro de 2026, a Receita Federal aceita o cancelamento tanto da entrada no Simples quanto da opção de recolher IBS e CBS fora do DAS no primeiro semestre.
De 1º a 31 de março de 2027, abre a opção de recolher IBS e CBS pelo regime regular no segundo semestre, segundo o Portal do Simples Nacional. Recolher por fora pode interessar a quem vende para empresas que usam o crédito; ficar no DAS mantém a guia única.
Quer ver como isso fica na sua empresa?
Entender a ReformaÉ o recolhimento do IBS e da CBS no momento do pagamento: quem processa o pagamento eletrônico separa a parte dos tributos e a envia ao Comitê Gestor do IBS e à Receita, pela Lei Complementar 214/2025, art. 31.
O valor que cai na conta já vem sem o imposto, o que muda o capital de giro e a conciliação dos recebimentos. A implantação será gradual, com cronograma definido em ato conjunto da Receita e do Comitê Gestor (art. 35); só esse ato fixa datas.
A empresa do regime regular abate do IBS e da CBS devidos o que pagou desses tributos nas compras, com nota fiscal eletrônica, exceto as de uso pessoal, pela Lei Complementar 214/2025, art. 47.
Comprar de empresa do Simples muda a conta: se o fornecedor recolhe IBS e CBS no DAS, o crédito fica limitado ao valor pago por esse regime (art. 47, § 9º). Por isso a lista de fornecedores entra na análise.
Traduz a lei para o seu caso: a análise parte do regime, dos clientes e dos fornecedores, simula a carga de cada ano da transição e aponta o que ajustar no preço, nos cadastros, nas notas e no sistema.
Cada cenário vem com as premissas e a lei usadas, e nada muda sem a sua aprovação. Quando a Reforma pede trocar de regime, a conta completa é feita na consultoria tributária.
Em geral, as de serviço cuja despesa principal é a folha: salário não gera crédito, porque IBS e CBS não incidem sobre a relação de emprego, pela Lei Complementar 214/2025, art. 6º.
Algumas atividades pagam menos. Profissões intelectuais regulamentadas, como advogados, engenheiros e contabilistas, têm alíquota 30% menor se a sociedade atender às condições do art. 127, como sócios habilitados e nenhum sócio pessoa jurídica; serviços de saúde e de educação listados nos anexos da lei têm alíquota 60% menor (arts. 129 e 130).
Quem entra em cada redução está detalhado nas páginas de profissionais da saúde e de prestadores de serviço.
Com capacitação da equipe e encontros com as empresas: o curso intensivo que fizemos com a TEC Consultoria Tributária, em agosto de 2026, cobriu IBS, CBS, Imposto Seletivo, crédito, preço de venda e regras de transição, com casos práticos.
Também levamos esse conteúdo às empresas que atendemos: em 17 de setembro de 2026, em Belo Horizonte, na Sala do IMA, o Reforma Tributária em Foco tratou dos dois caminhos do Simples, do efeito no preço e do calendário de 2027.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Ecotemp Climatização na Informa Contábil: a reunião interna sobre a Reforma Tributária e o que muda para a empresa.
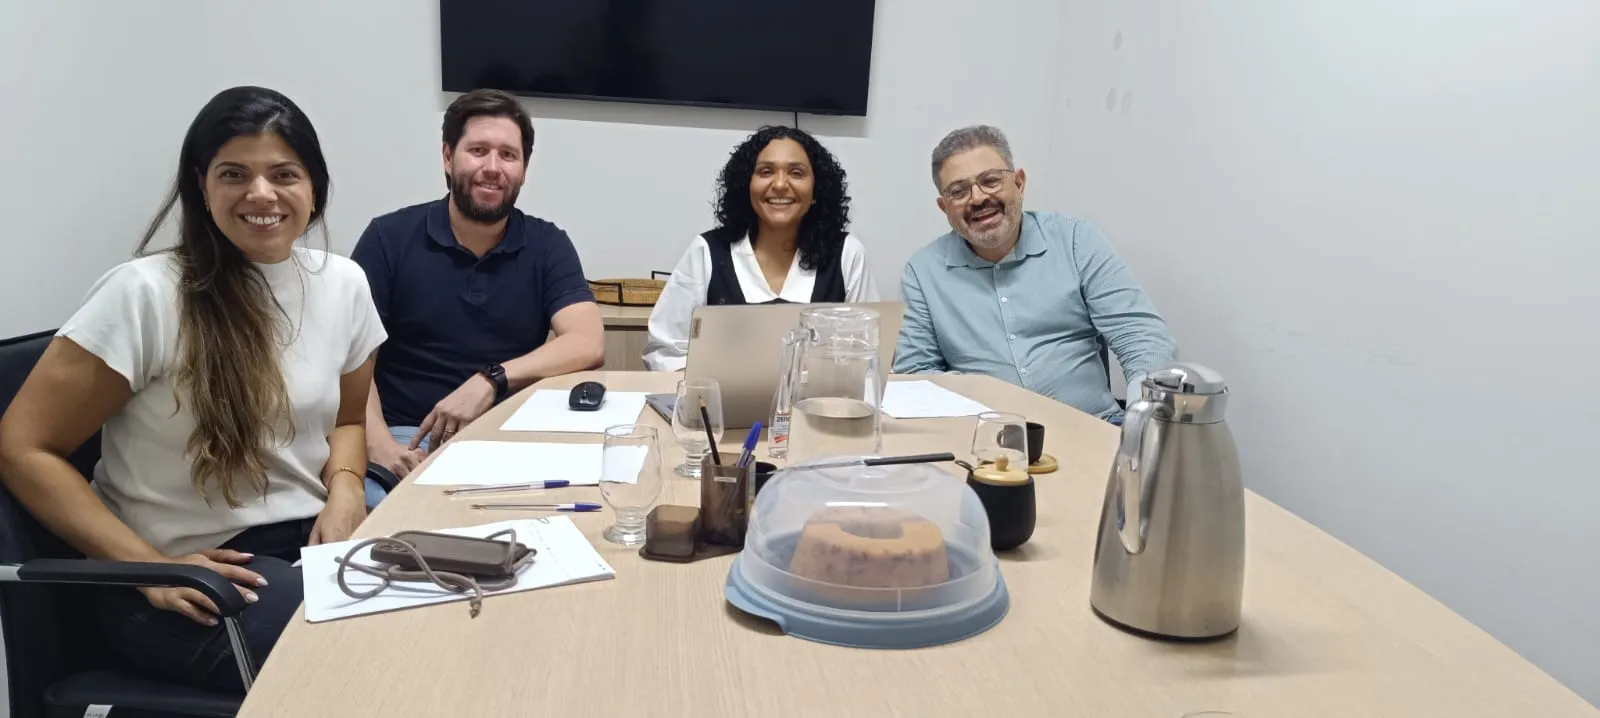
Encontro da Informa Contábil com a LBTECH: as orientações sobre a Reforma Tributária e o que a empresa acompanha até 2033.
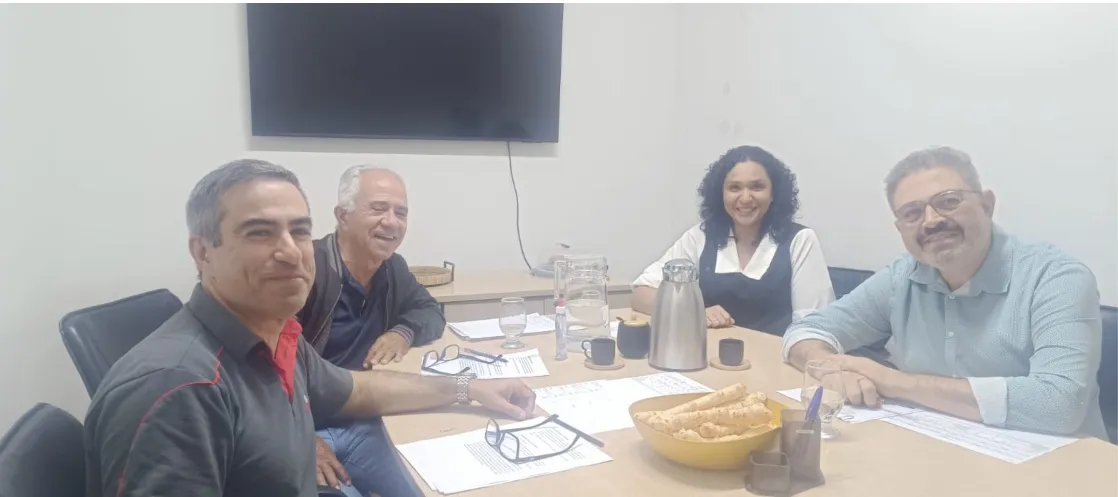
Encontro com a Rotulagem e a ACS: como a Reforma Tributária chega a quem fabrica rótulos e etiquetas e o que a empresa prepara.
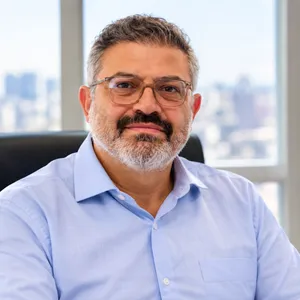
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Como responsável técnico, ele responde pelas orientações da consultoria em Reforma Tributária; a equipe que passou pelo curso de agosto de 2026 monta as simulações e revisa cadastros e notas fiscais.
Depende da atividade, do crédito das compras, das reduções que a empresa alcança e do regime. As alíquotas de referência ainda dependem de resolução do Senado (Emenda Constitucional 132/2023, ADCT, art. 130); até lá, a resposta para a sua empresa sai de uma conta com os dados dela, refeita quando as alíquotas saírem.
Não. O Simples continua, e em 2027 a CBS e o IBS passam a ser recolhidos dentro do DAS, segundo o Portal do Simples Nacional; a novidade é poder recolher os dois por fora, pelo regime regular, com escolha por semestre (Lei Complementar 214/2025, art. 41).
Os dois têm papéis diferentes. O contador cuida da apuração, das notas fiscais, dos cadastros, das simulações e das declarações; o advogado entra para rever contratos de longo prazo ou discutir uma cobrança na Justiça. A simulação com os números da empresa ajuda os dois a decidir.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Pelo WhatsApp, diga o regime atual e se a empresa vende para pessoas ou para outras empresas: a análise começa por aí.