
Visita à Ecotemp Climatização, na sede do cliente
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
A contabilidade para fisioterapeutas em Belo Horizonte abre o CNPJ certo para quem atende em consultório próprio ou presta serviço a clínicas, registra a empresa no CREFITO-4, acompanha o Fator R todo mês e mantém notas, ISS e DMED em dia.
Muitos fisioterapeutas começam recebendo como pessoa física, de pacientes particulares e de clínicas parceiras, e só pensam no CNPJ quando uma clínica pede nota fiscal ou o carnê-leão começa a pesar. É aí que surgem as dúvidas: que tipo de empresa abrir, como registrar no conselho, em que anexo do Simples Nacional a atividade cai e quanto tirar de pró-labore.
A Informa Contábil organiza essa passagem com os seus números na mesa: compara o imposto da pessoa física com o da empresa, abre o CNPJ em Belo Horizonte quando a conta indica e, depois, cuida da rotina para você continuar atendendo.
Depende de como você atende: sozinho no consultório, numa clínica com outros fisioterapeutas ou prestando serviço para clínicas, hospitais e estúdios; em todos os casos, a contabilidade escolhe o regime, orienta as notas, calcula os impostos do mês e cuida da folha quando há equipe.
Uma sociedade limitada unipessoal (SLU), para quem abre sozinho, uma limitada com outros sócios ou uma sociedade simples entre fisioterapeutas; pelo porte, qualquer uma delas é microempresa enquanto a receita anual não passa de R$ 360 mil (Lei Complementar 123/2006, art. 3º).
A fisioterapia é profissão intelectual, e o Código Civil, art. 966, parágrafo único, não trata quem a exerce como empresário, salvo quando a atividade vira elemento de empresa. Por isso a sociedade pode ser simples, registrada no cartório de pessoas jurídicas, ou empresária, registrada na Junta Comercial de Minas Gerais (art. 1.150). A escolha mexe na responsabilidade dos sócios e nas regras de imposto, e a Informa explica as duas antes de redigir o contrato social.
Porque a fisioterapia não está entre as ocupações permitidas ao microempreendedor individual, listadas no Anexo XI da Resolução CGSN 140/2018, e o próprio CREFITO-4 MG informa que não registra empresas MEI de profissões de saúde de nível superior (perguntas frequentes do conselho).
Depende da folha e da margem: no Simples Nacional, a fisioterapia fica no Anexo III quando a folha dos últimos 12 meses chega a 28% do faturamento e vai para o Anexo V abaixo disso (Lei Complementar 123/2006, art. 18, § 5º-B, XVI, e § 5º-M).
Fora do Simples, o lucro presumido calcula o IRPJ e a CSLL sobre 32% da receita (Lei 9.249/1995, arts. 15 e 20), com ISS, PIS e Cofins pagos à parte; ele entra na comparação da clínica com margem alta e folha pequena, em que o Fator R não chega aos 28%.
A calculadora do Fator R mostra o anexo estimado com a sua folha e o seu faturamento, e a mesma página explica o que entra na folha e por que a conta muda de um mês para o outro.
Quer a proposta para abrir ou assumir o seu CNPJ de fisioterapia?
Pedir uma proposta por escritoComo pessoa física, o imposto segue a tabela progressiva mensal, com alíquota de 27,5% para a base acima de R$ 4.664,68; como PJ no Simples, a fisioterapia começa em 6% sobre a receita no Anexo III ou em 15,5% no Anexo V, e a alíquota efetiva sai da faixa de faturamento dos últimos 12 meses.
Na pessoa física, o atendimento a pacientes particulares paga o carnê-leão todo mês, e o que vem de clínicas tem o imposto retido na fonte pela mesma tabela (Lei 7.713/1988, art. 7º, II). Desde 2026, quem tem rendimento tributável de até R$ 5.000,00 no mês fica com imposto zero, e a redução diminui até sumir em R$ 7.350,00 (Lei 15.270/2025). Na empresa, além do DAS, entram o INSS do pró-labore e o custo de manter o CNPJ.
Por isso não existe um faturamento a partir do qual o CNPJ sempre compensa: a Informa faz as duas contas com a sua renda, as suas despesas e o tipo de cliente que paga você.
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | Não há |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Fonte: Receita Federal: tabelas de 2026. Sobre o imposto calculado entra a redução mensal da Lei 15.270/2025, que zera o imposto de quem tem até R$ 5.000,00 de rendimento tributável no mês.
Pela consulta de viabilidade na prefeitura, pelo registro do contrato social, pelo CNPJ e pelas inscrições, nesta ordem, e por fim pelo registro da empresa no CREFITO-4; a Informa conduz cada etapa e avisa o que depende de você.
O caminho geral está na página de abertura de empresa; aqui ficam os pontos próprios da fisioterapia.
O CNAE da fisioterapia é o 8650-0/04, Atividades de fisioterapia, na classificação do IBGE; é ele que o CREFITO-4 confere e que libera a entrega da DMED. A natureza jurídica acompanha a escolha da sociedade: limitada unipessoal, limitada com sócios ou sociedade simples.
Do lado dos sócios: RG ou CNH, CPF, comprovante de endereço e a carteira profissional do CREFITO. Do lado da empresa: o endereço completo da sala, o nome pretendido, a participação de cada um e quem vai administrar. A Informa monta a consulta de viabilidade e o contrato social a partir dessa lista.
Abrir depende do tipo de sociedade, do número de sócios e das taxas públicas do registro e do conselho; manter depende do regime, do volume de notas, de haver funcionários e do que a empresa precisa além do mês a mês. O valor chega numa proposta por escrito, com cada serviço separado, depois da primeira conversa.
Sim: a empresa que presta fisioterapia se registra no conselho da sua atividade, com o profissional responsável anotado, além do registro de cada fisioterapeuta (Lei 6.839/1980, art. 1º); em Minas Gerais, o conselho é o CREFITO-4 MG, com sede em Belo Horizonte.
O CREFITO-4 separa dois casos (perguntas frequentes do conselho): o autônomo que atende sozinho no próprio espaço registra um consultório; quem tem CNPJ registra a empresa e passa a pagar também a anuidade da pessoa jurídica. Até um estúdio de pilates conduzido por fisioterapeuta entra na regra, porque o conselho trata o método como serviço de fisioterapia.
Pode: o emprego com carteira num hospital ou numa clínica e o seu CNPJ convivem, desde que o contrato de trabalho não proíba a atividade paralela e que cada pagamento saia no nome certo.
No emprego, o salário tem INSS e imposto de renda descontados na folha; na empresa, o pró-labore também paga INSS, e a soma das contribuições respeita o teto do salário de contribuição (Lei 8.212/1991, art. 28). Antes de definir o pró-labore, a Informa olha o seu contracheque para não recolher além do necessário.
O salário do emprego não entra no Fator R da sua empresa: a conta usa só a folha e o pró-labore pagos pelo CNPJ.
A empresa de fisioterapia, sim: a DMED é entregue todo ano pelas pessoas jurídicas prestadoras de serviços de saúde, com os pagamentos recebidos de cada paciente, e o envio fora do prazo gera multa (Receita Federal). Quem atende só como pessoa física não entrega a DMED, mas emite o recibo de cada atendimento pelo Receita Saúde (manual da Receita).
O programa só aceita CNPJ com código de atividade de saúde; as obrigações de uma clínica além dos impostos estão em profissionais da saúde.
Fora do Simples, 3% sobre cada nota, porque a fisioterapia está no subitem 4.08 da lista de serviços (Lei municipal 8.725/2003, art. 14); no Simples Nacional, o ISS vem dentro do DAS.
Diferente de médicos e psicólogos, a sociedade de fisioterapeutas não tem o ISS fixo por profissional em Belo Horizonte: a lista do art. 13, na redação atual, não inclui a profissão. Nas notas emitidas para planos de saúde, a operadora retém o ISS na fonte (art. 20, V). As regras gerais do imposto na cidade estão em prestadores de serviço.
Misturar a conta da empresa com a pessoal, deixar o Fator R cair sem perceber e atender sem nota ou recibo são os que mais pesam no bolso; todos têm conserto, mas custam imposto e tempo.
A fisioterapia está entre os serviços de saúde com redução de 60% do IBS e da CBS, os tributos que substituem PIS, Cofins e ISS (item 11 do Anexo III da Lei Complementar 214/2025, art. 130); a CBS começa em 2027, e o ISS diminui de 2029 a 2032 até acabar em 2033 (Emenda Constitucional 132/2023).
Para a clínica do Simples, a decisão é recolher os novos tributos dentro do DAS ou por fora, escolha que interessa a quem atende convênios e outras empresas. O efeito em toda a área da saúde está em profissionais da saúde, e o calendário completo, na consultoria em Reforma Tributária.
Se ele já cuida de empresas de saúde, como trata o Fator R mês a mês e o que entra no preço; o registro ativo no CRC você confere na consulta pública do Conselho Federal de Contabilidade.
Na Informa, a primeira conversa é no escritório do Prado ou por vídeo, e a equipe atende fisioterapeutas de todo o Brasil; quem já tem contador segue o roteiro de trocar de contador.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
Reforma Tributária em Foco: o encontro de 17/09/2026 na Sala do IMA, em Belo Horizonte, e os temas tratados pela Informa Contábil.
Visita da Informa Contábil ao restaurante Dona Faustina, na Raja Gabaglia, em Belo Horizonte: a parceria e o encontro no restaurante.
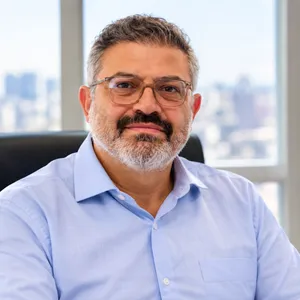
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Ele responde tecnicamente pela contabilidade de cada consultório e clínica de fisioterapia atendidos pela Informa Contábil; a equipe fiscal acompanha notas, ISS e DMED, e o departamento pessoal cuida do pró-labore e da folha da recepção e dos fisioterapeutas contratados.
Quem atende só como pessoa física pode fazer o carnê-leão por conta própria. Com CNPJ, a empresa do Simples precisa guardar os documentos de cada apuração e manter livro-caixa (Lei Complementar 123/2006, art. 26), e são o balanço e a escrituração que sustentam o lucro distribuído aos sócios; na prática, a contabilidade passa a fazer parte da rotina da clínica.
Pode, se a consulta de viabilidade da Prefeitura de Belo Horizonte admitir a fisioterapia naquele endereço. Quando você atende em clínicas parceiras ou na casa dos pacientes, a sua casa funciona só como sede; se os pacientes forem até você, entram as exigências sanitárias que a própria consulta indicar e o registro do espaço no CREFITO-4.
Pode, com a inscrição pessoal no CREFITO-4 e, se atender sozinho num espaço próprio, o registro desse consultório no conselho. O imposto sai pelo carnê-leão ou pela retenção da clínica que paga, e cada atendimento particular ganha o recibo do Receita Saúde, emitido pelo aplicativo da Receita Federal.
Nem sempre. Desde 2026, a pessoa física com até R$ 5.000,00 de rendimento tributável no mês fica com imposto de renda zero (Lei 15.270/2025), enquanto o CNPJ paga o DAS sobre toda a receita e tem custos fixos. Às vezes o CNPJ vem antes da conta, por exigência de clínicas e convênios que só pagam contra nota de empresa.
Precisa. O CREFITO-4 trata o pilates conduzido por fisioterapeuta como serviço de fisioterapia, pela Resolução COFFITO 386/2011: o autônomo registra o espaço como consultório, e a pessoa jurídica, como empresa de fisioterapia (perguntas frequentes do conselho). O CNAE e o objeto do contrato social seguem a mesma linha.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp se atende em consultório próprio, com sócios ou para clínicas: a conversa começa pelo tipo de empresa, pelo registro no CREFITO-4 e pelo Fator R.