
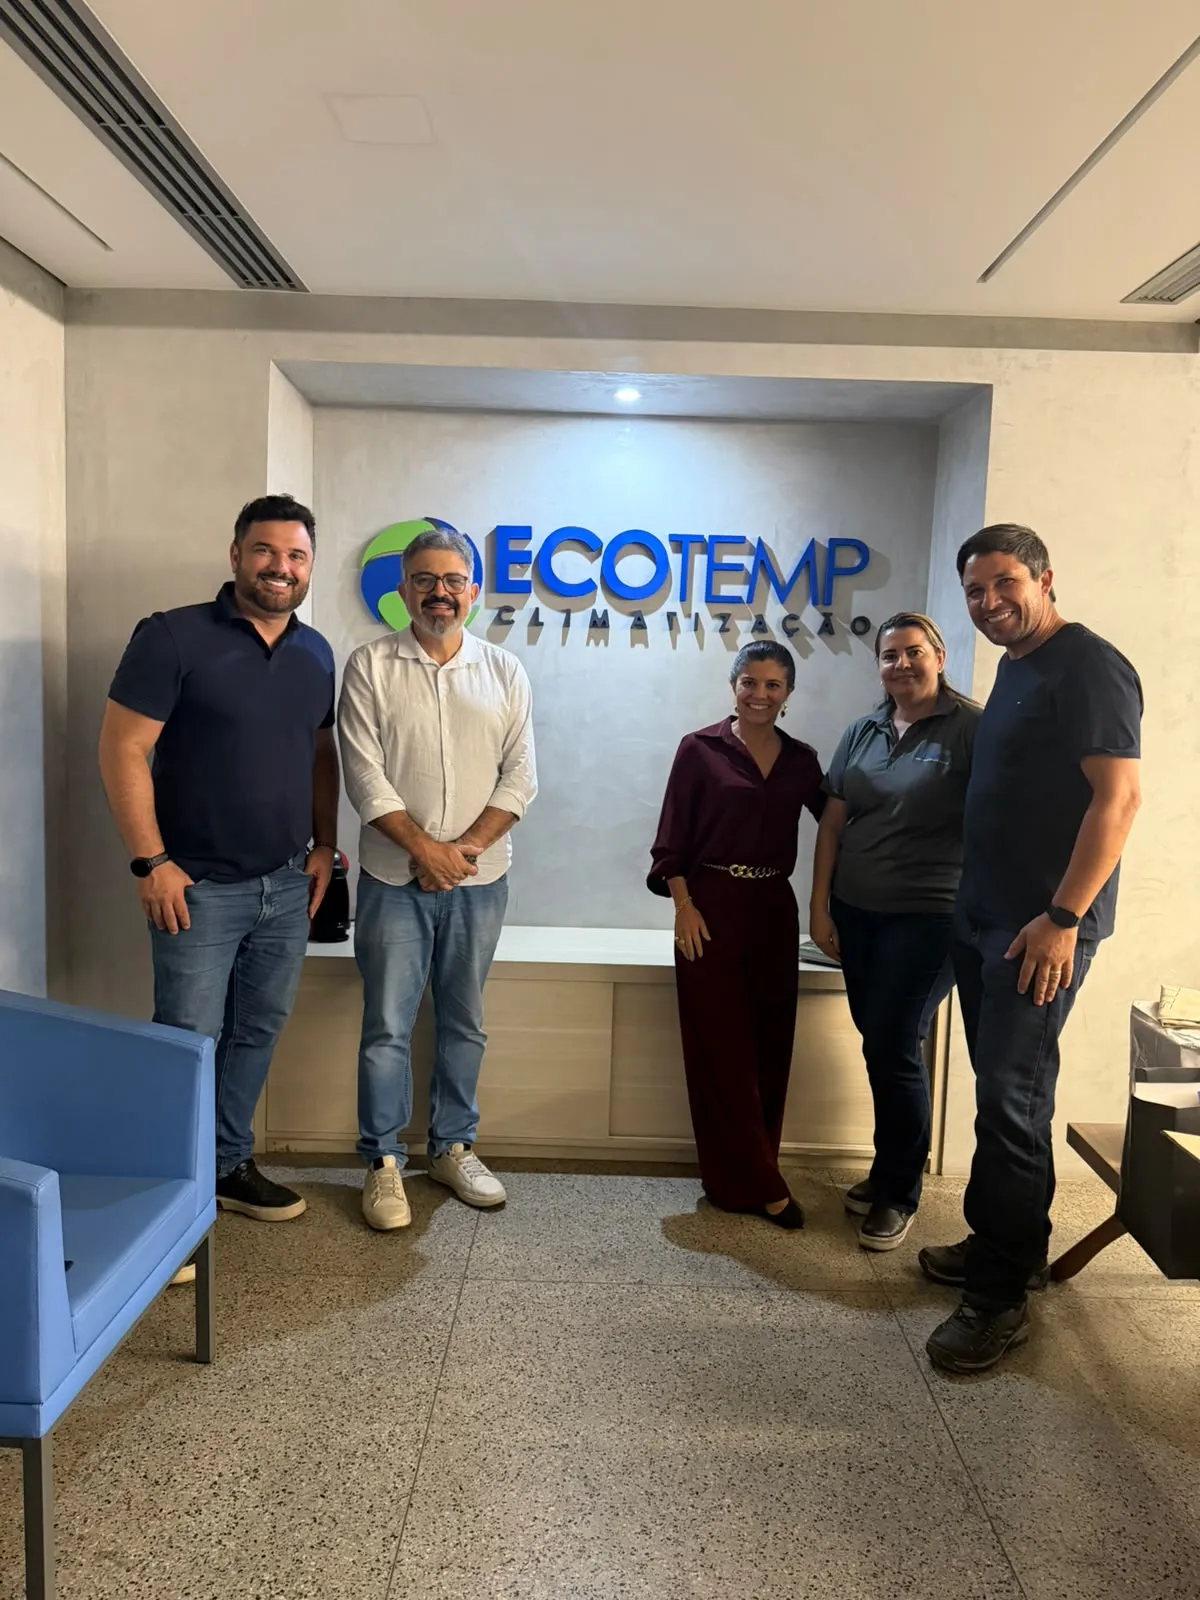
Visita à Ecotemp Climatização, na sede do cliente
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
A contabilidade para agências de marketing em Belo Horizonte separa honorários de verba de mídia, emite cada nota no código de serviço certo e escolhe o regime pelos números da agência.
Numa agência, boa parte do dinheiro que entra na conta não é dela: é a verba de anúncios do cliente, a gráfica que ele vai pagar, o vídeo encomendado em nome dele. Se a nota e a contabilidade tratam tudo como faturamento, a agência paga imposto sobre o que só repassou e perde a noção de quanto ganhou.
A Informa Contábil organiza essa separação desde o contrato e acompanha o regime pelo peso da folha, que no Simples Nacional decide o anexo de quem trabalha com publicidade.
A agência vende serviços diferentes, como criação, gestão de mídia, redes sociais e consultoria, e cada um pode ter código e imposto próprios; a contabilidade separa isso no contrato, na nota fiscal e na apuração.
O atendimento começa por uma conversa no escritório do Prado, em Belo Horizonte, ou por vídeo, sobre como a agência cobra os clientes. A partir dela, a Informa Contábil define os códigos de serviço, revisa os modelos de contrato e combina o envio dos documentos pelo portal Onvio.
O CNAE segue o que a agência faz: 7311-4/00 para agências de publicidade, 7319-0/04 para consultoria em publicidade e 7319-0/03 para marketing direto, entre outros códigos da CONCLA, do IBGE.
No Simples Nacional, publicidade está no art. 18, § 5º-I, X, da Lei Complementar 123/2006: com a folha dos últimos 12 meses em 28% ou mais da receita, a agência paga pelo Anexo III; abaixo disso, pelo Anexo V. A conta completa e as alíquotas estão na explicação do Fator R para prestadores.
Fora do Simples, o ISS de propaganda e publicidade (subitem 17.06) em Belo Horizonte é de 3%, e a consultoria de qualquer natureza paga 5%, pela Lei municipal 8.725/2003, art. 14. No lucro presumido, a base do IRPJ é de 32% da receita de serviços, pela Lei 9.249/1995, art. 15.
Quando o contrato e os documentos mostram que a agência só repassa a verba ao veículo ou à plataforma, esse valor não é receita dela, e a nota da agência fica com os honorários.
A legislação do imposto de renda já faz essa distinção: a Lei 7.450/1985, art. 53, parágrafo único, tira da base da retenção sobre serviços de publicidade o valor pago diretamente ou repassado a rádio, televisão, jornais e revistas, e deixa às duas empresas a prova de que o serviço foi feito. A Lei 4.680/1965, art. 3º, descreve a agência como quem distribui a propaganda aos veículos por ordem e conta do cliente.
Nas plataformas digitais, o que sustenta a separação é o caminho do dinheiro: a fatura da plataforma no CNPJ do cliente, ou o contrato dizendo que a verba é dele e o comprovante de cada repasse. Sem esses papéis, o valor corre o risco de ser tratado como faturamento da agência e de entrar na base do Simples ou dos impostos sobre a receita.
Em Belo Horizonte há mais um cuidado: a agência responde, junto com o fornecedor, pela retenção e pelo recolhimento do ISS dos serviços que contrata por conta e ordem do cliente, como gráfica e produtora, pela Lei municipal 8.725/2003, art. 21, VII.
Quer a proposta com os números da sua agência?
Pedir uma proposta por escritoDo jeito que o contrato descreve o trabalho, com cada forma de cobrança separada na nota fiscal. As mais comuns:
Da relação com os veículos: a Lei 4.680/1965, art. 11, diz que o desconto devido às agências é fixado pelos veículos sobre os preços de tabela. Para o imposto, o que conta hoje é a coerência entre contrato, nota e extrato, seja qual for o modelo.
Contrato com o escopo de cada trabalho, nota fiscal do prestador e comprovante de pagamento: é esse conjunto que justifica a despesa e mostra que a relação é de prestação de serviço.
A CLT, art. 3º, considera empregado quem presta serviço de forma não eventual, sob dependência e mediante salário. Um freelancer com horário fixo, chefe direto e exclusividade se aproxima disso, e o risco trabalhista fica com a agência.
Quando a lei manda reter imposto no pagamento a outra empresa, a agência retém, recolhe e informa nas declarações do mês; a Informa Contábil confere cada nota recebida antes do fechamento.
Separando, para cada cliente, o que ele paga e o que custa atendê-lo: horas da equipe, freelancers, ferramentas e a produção que não foi repassada.
Com receitas e custos lançados por cliente, a agência enxerga quais contas sustentam o resultado e quais ocupam a equipe sem retorno, e leva isso para a renovação de preço e escopo. O caixa do dia a dia, separando o dinheiro próprio da verba de terceiros, pode ficar com a Sr. Organize, empresa do Grupo Informa; o resultado contábil fica com a Informa Contábil.
Não como agência: agência de publicidade (7311-4/00) e consultoria em publicidade não estão entre as ocupações permitidas no Anexo XI da Resolução CGSN 140/2018, e o MEI não tem sócios.
Ocupações vizinhas, como editor de vídeo, fotógrafo e promotor de vendas, estão na lista e servem para quem trabalha sozinho, até R$ 81 mil de receita por ano em 2026, pela Lei Complementar 123/2006, art. 18-A. Para montar a agência, o caminho é uma microempresa no Simples Nacional, com a abertura de empresa feita no CNAE certo.
Com contrato, fatura e câmbio registrados e com o resultado do serviço acontecendo no exterior: nessa condição, a Lei Complementar 116/2003, art. 2º, I, afasta o ISS da exportação de serviços. Uma campanha para o público brasileiro de uma empresa estrangeira tem resultado aqui e, pelo parágrafo único do mesmo artigo, não conta como exportação.
A CBS entra no lugar do PIS e da Cofins em 2027, e o IBS assume o espaço do ISS aos poucos, de 2029 até 2033, pela Lei Complementar 214/2025. Para a agência que atende empresas, pesa o crédito que o cliente aproveita, e a do Simples pode recolher IBS e CBS por fora para gerar crédito maior; a consultoria em Reforma Tributária faz essa conta.
Tudo o que muda o imposto ou o lucro do período:
Pelo regime, pelo número de notas e de clientes, pelo volume de repasses a conferir e pelo tamanho da equipe; o valor vem numa proposta por escrito, com cada serviço listado, depois da conversa sobre como a agência fatura.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
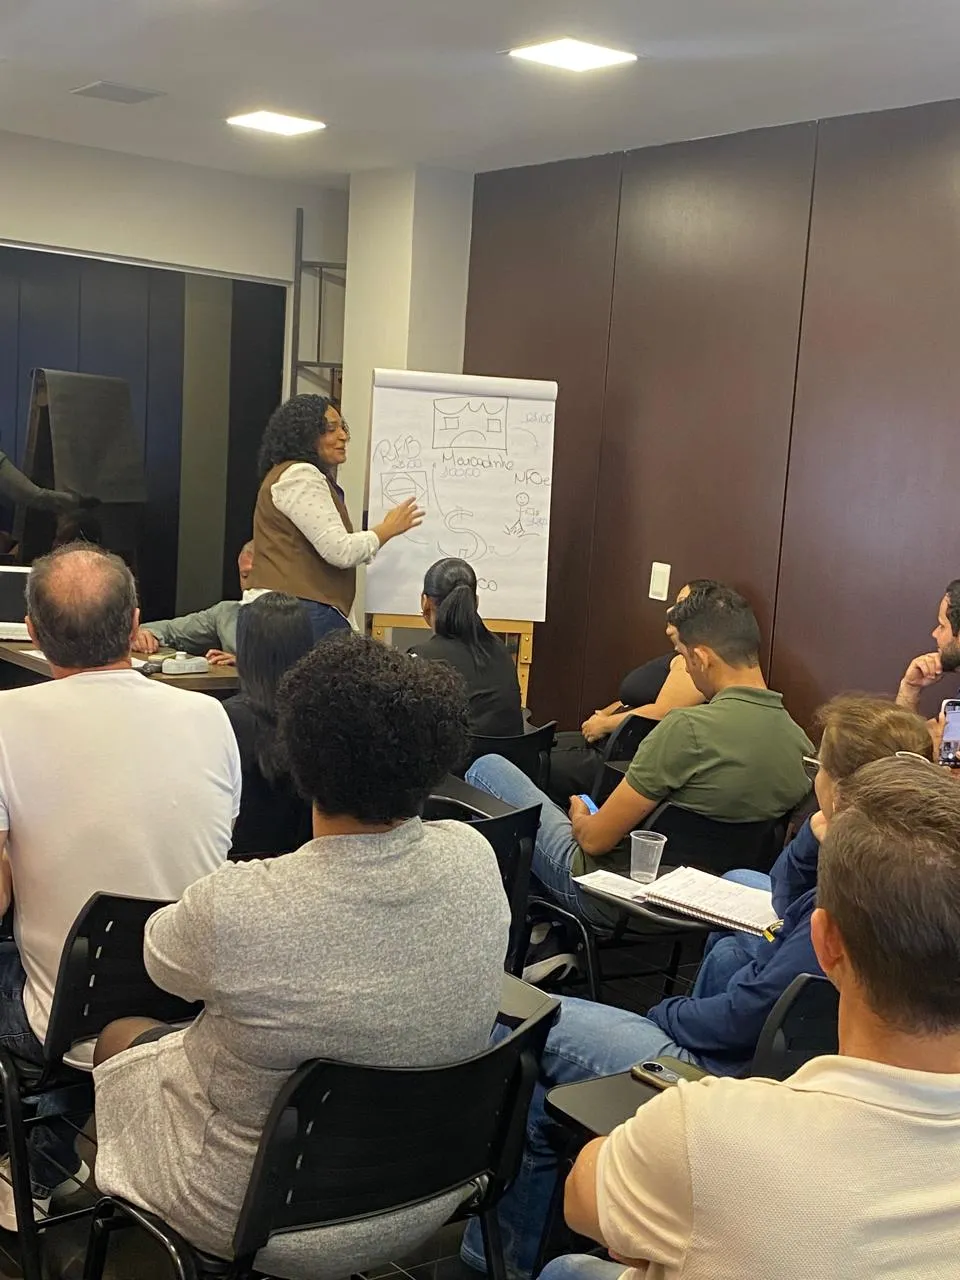
Reforma Tributária em Foco: o encontro de 17/09/2026 na Sala do IMA, em Belo Horizonte, e os temas tratados pela Informa Contábil.
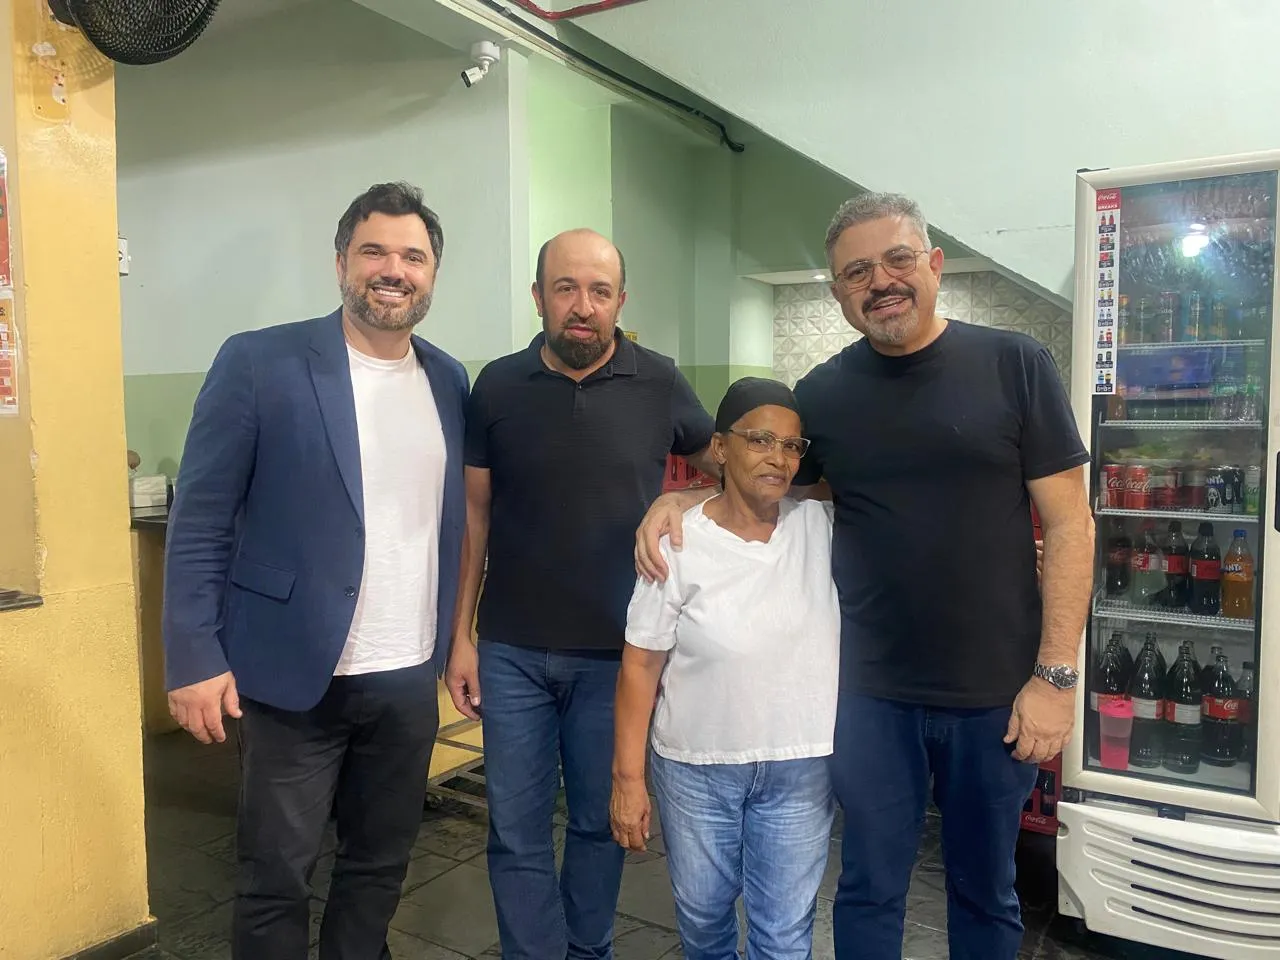
Visita da Informa Contábil ao restaurante Dona Faustina, na Raja Gabaglia, em Belo Horizonte: a parceria e o encontro no restaurante.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Como responsável técnico, ele responde pela escolha do regime e pelo tratamento dos repasses; a equipe fiscal confere notas, códigos de serviço e retenções, e o departamento pessoal cuida da folha e do pró-labore que entram no Fator R.
Pode, enquanto a receita bruta dos últimos 12 meses ficar dentro do limite de R$ 4,8 milhões da empresa de pequeno porte, pela Lei Complementar 123/2006, art. 3º, II. O que muda de uma agência para outra é o anexo, definido pelo Fator R, por isso a escolha entre Simples e lucro presumido sai da conta com os números de cada uma.
Quando a comparação feita com os números da agência mostrar imposto menor fora do Simples; folha baixa, que leva ao Anexo V, e margem alta são os pontos que mais pedem essa conta. A opção pelo lucro presumido vale para o ano inteiro, pela Lei 9.430/1996, art. 26, então a revisão é feita antes da virada do ano.
Sim. Agências de Belo Horizonte, Contagem, Betim, Nova Lima, Lagoa Santa e Igarapé são atendidas do mesmo jeito: documentos pelo portal Onvio, dúvidas pelo WhatsApp e conversas no escritório do Prado ou por vídeo. O ISS segue a regra do município de cada agência, e a Informa Contábil configura o emissor de notas de acordo com ela.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp os serviços que a agência vende e como cobra hoje, fee, comissão ou projeto: a conversa começa pelo regime e pelos repasses.