
Reforma Tributária
IBS e CBS: o que muda para a sua empresa
IBS e CBS são os dois tributos sobre o consumo criados pela Reforma Tributária para substituir cinco que a sua empresa conhece bem: a CBS, federal, fica no lugar do PIS e da Cofins, e o IBS, de estados e municípios, no lugar do ICMS e do ISS. Os dois nasceram com a Emenda Constitucional 132/2023 e foram regulamentados pela Lei Complementar 214/2025. Aqui na Informa Contábil, em Belo Horizonte, as dúvidas das empresas que atendemos se repetem: o que muda na nota, no caixa, no preço e no regime.
O que são o IBS e a CBS?
O IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são tributos sobre a venda de bens e a prestação de serviços, cobrados no destino e com crédito amplo sobre as compras. Juntos formam o IVA dual: as mesmas regras, com dois arrecadadores.
Três características mudam a rotina: o imposto vai para o estado e o município de quem compra, e não de onde a empresa está; o que foi pago nas compras vira crédito; e o tributo é cobrado “por fora”, sem entrar na própria base de cálculo (LC 214, art. 12, § 2º).
O IBS e a CBS aparecem na nota fiscal?
Sim: os dois são destacados na nota fiscal eletrônica, separados do preço. Desde 3 de agosto de 2026, empresas do regime regular não conseguem emitir a nota sem os campos de IBS e CBS preenchidos, segundo o Comitê Gestor do IBS.
Quer saber como isso se aplica à sua empresa? Conte o seu caso pelo WhatsApp, com o tipo de empresa e o regime de hoje.
Falar com um contadorQual é a diferença entre IBS e CBS?
A diferença está em quem cobra e no que cada um substitui; as regras de cálculo são as mesmas. Lado a lado:
| Característica | CBS | IBS |
|---|---|---|
| Quem cobra | União | Estados, Distrito Federal e municípios |
| Quem administra | Receita Federal | Comitê Gestor do IBS (Lei Complementar 227/2026) |
| Substitui | PIS e Cofins | ICMS e ISS |
| Cobrança de verdade | A partir de 2027 | Cresce de 2029 a 2032, integral em 2033 |
O que muda com o IBS e a CBS?
Mudam os tributos que a empresa paga, o IPI vai a zero para quase todos os produtos e entra o Imposto Seletivo. A comparação com o sistema de hoje:
| Tributo de hoje | Substituído por | Quando acaba |
|---|---|---|
| PIS e Cofins | CBS | 2027 |
| IPI | Alíquota zero, salvo na Zona Franca de Manaus | 2027 |
| ICMS e ISS | IBS | 2033 (diminuem de 2029 a 2032) |
Fonte: ADCT, arts. 125 a 129 (Emenda Constitucional 132/2023).
Para quem presta serviço em Belo Horizonte, o ISS da Lei municipal 8.725/2003, hoje de 2,5% a 5% conforme a atividade, diminui até sumir.
Como fica o calendário de 2026 a 2033?
A transição vai de 2026, ano de teste, a 2033, quando ICMS e ISS acabam, segundo a Receita Federal (página atualizada em 16/10/2026):
| Ano | O que acontece |
|---|---|
| 2026 | Teste: CBS de 0,9% e IBS de 0,1%, com dispensa de recolher para quem cumpre as obrigações acessórias |
| 2027 e 2028 | CBS cobrada com a alíquota de referência menos 0,1 ponto percentual; IBS de 0,1%, metade estadual e metade municipal (LC 214, art. 344); PIS e Cofins extintos; começa o Imposto Seletivo |
| 2029 | ICMS e ISS a 90% das alíquotas atuais; IBS ocupa os outros 10% |
| 2030 | ICMS e ISS a 80%; IBS, 20% |
| 2031 | ICMS e ISS a 70%; IBS, 30% |
| 2032 | ICMS e ISS a 60%; IBS, 40% |
| 2033 | ICMS e ISS extintos; IBS e CBS integrais |
Como funciona o IBS e a CBS em 2026?
Em 2026 o IBS e a CBS são informados na nota, mas não pesam no caixa de quem cumpre as obrigações acessórias: a dispensa de recolher está no art. 348, § 1º, da LC 214, e quem é dispensado continua pagando PIS e Cofins normalmente (§ 2º).
Quais são os riscos de não se adaptar?
O primeiro risco é a nota rejeitada, que trava o faturamento; o segundo, a multa por obrigação acessória: em 2026, a empresa autuada tem 60 dias para corrigir a falha, e a correção extingue a multa (art. 348, §§ 3º e 4º, incluídos pela LC 227/2026).
Qual será a alíquota do IBS e da CBS?
A alíquota definitiva ainda não existe: pela LC 214 (art. 349), a alíquota de referência da CBS de 2027 a 2033 é fixada por resolução do Senado Federal, a partir de um cálculo que o Tribunal de Contas da União faz sobre a proposta do Poder Executivo; se a resolução atrasar, vale o número calculado pelo TCU até o Senado decidir (art. 349, § 2º). Para a CBS de 2027, a Receita Federal mandou a proposta e o TCU valida a metodologia e o cálculo antes de enviá-los ao Senado. Até a revisão deste guia, em 27 de outubro de 2026, o Senado ainda não tinha fixado a alíquota; quando a resolução sair, o número entra aqui. Os 26,5% do noticiário são o limite de revisão da LC 214 (art. 475), e não a alíquota que a empresa vai pagar. Já os alimentos da Cesta Básica Nacional (Anexo I) têm alíquota zero (art. 125).
Como é feito o cálculo e a apuração do IBS e da CBS?
O cálculo é o valor da operação vezes a alíquota, menos o crédito do que a empresa pagou nas compras. Com as alíquotas de teste de 2026, uma prestação de serviço de R$ 10.000,00 fica assim:
| Item | CBS (0,9%) | IBS (0,1%) |
|---|---|---|
| Destacado na nota de venda de R$ 10.000,00 | R$ 90,00 | R$ 10,00 |
| Crédito das compras da empresa com nota (R$ 4.000,00) | R$ 36,00 | R$ 4,00 |
| Saldo do período | R$ 54,00 | R$ 6,00 |
Exemplo ilustrativo com as alíquotas dos arts. 343 e 346 da LC 214; em 2026, quem cumpre as obrigações acessórias não recolhe esse saldo.
A lógica vale até 2033: paga-se o imposto da venda menos o das compras, e não sobre o faturamento inteiro, como no ISS. A apuração é mensal e reúne todos os estabelecimentos da empresa (art. 42).
Como funcionam os créditos?
A empresa do regime regular abate o IBS e a CBS que pagou nas compras, com nota fiscal eletrônica, exceto o que for de uso ou consumo pessoal (LC 214, art. 47). Crédito de IBS só abate IBS, e o de CBS só abate CBS (art. 47, § 1º, I).
Dois cuidados:
- O crédito depende do pagamento do fornecedor. Em regra, só vale o imposto destacado na nota e efetivamente extinto (art. 47, § 2º, I). Fornecedor irregular pode custar crédito.
- Compra de empresa do Simples gera crédito menor. Quem compra de um optante que recolhe tudo no DAS aproveita o valor pago por esse regime, e não uma alíquota cheia (art. 47, § 9º, II).
Para quem vende a outras empresas, isso pesa no preço.
O que é o split payment?
Split payment é o recolhimento do IBS e da CBS no momento do pagamento: o banco ou a maquininha separa a parte dos tributos e a envia ao Fisco, e a empresa recebe o valor já sem o imposto (LC 214, arts. 31 e seguintes). Muda o capital de giro. Os testes da plataforma com os prestadores de pagamento começaram em 15 de outubro de 2026, sem operações reais, segundo comunicado da Receita Federal de 30/09/2026. O uso obrigatório ainda depende de ato da Receita e do Comitê Gestor.
Quem é obrigado a pagar o IBS e a CBS?
Paga quem fornece bens e serviços: empresas do lucro presumido e do lucro real pelo regime regular, e as do Simples Nacional e os MEIs pelas regras do seu regime (LC 214, art. 41). O nanoempreendedor, pessoa física com receita abaixo de 50% do limite do MEI que não optou pelo MEI, não é contribuinte (art. 26, IV).
E o Simples Nacional e o MEI?
Os dois continuam, e o MEI segue as regras do Simei (art. 41, § 2º). No Simples, regime de boa parte das micro e pequenas empresas, a partir de 2027 a CBS e o IBS entram na guia única, e a empresa pode recolher os dois por fora, pelo regime regular, para o cliente aproveitar crédito cheio (art. 41, § 3º). A janela para recolher por fora de janeiro a junho de 2027 fechou em 30 de outubro de 2026; quem fez essa opção pode desistir até 20 de dezembro de 2026 (Resolução CGSN 194/2026), segundo a Receita Federal. A próxima janela, para o segundo semestre de 2027, vai de 1º a 31 de março de 2027, com desistência até 31 de maio, segundo o Portal do Simples Nacional.
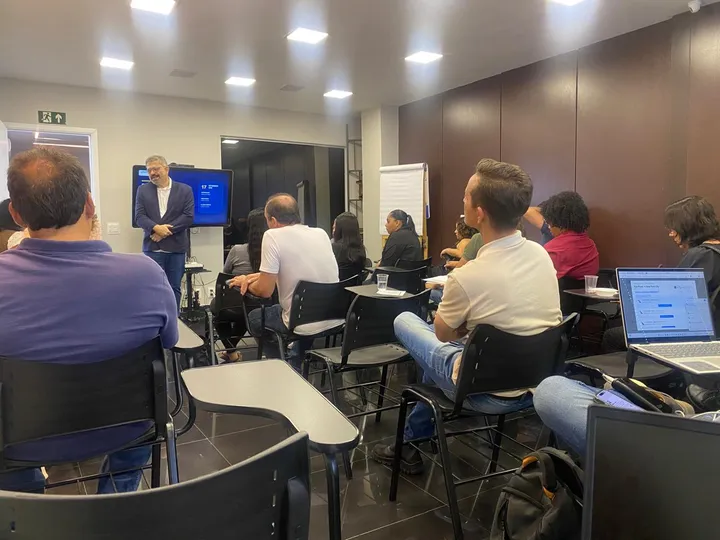
Essa escolha foi o tema central do Reforma Tributária em Foco, o encontro com os nossos clientes em 17 de setembro de 2026, onde mostramos com números o efeito dela no preço.
O que é o cashback e o Imposto Seletivo?
São as duas novidades que chegam ao preço final:
- Cashback: famílias do CadÚnico com renda por pessoa de até meio salário mínimo recebem de volta 100% da CBS e 20% do IBS em gás, energia, água, esgoto e telecomunicações, e 20% dos dois no resto (LC 214, arts. 112, 113 e 118).
- Imposto Seletivo: imposto federal sobre bens prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, veículos e bens minerais (art. 409, § 1º). Começa em 2027, incide uma vez só e não gera crédito (art. 410).
Como se preparar para o IBS e a CBS?
A empresa se prepara agora revisando nota, compras, preço e regime, sem esperar a alíquota final. É o que fazemos com cada cliente:
- Cadastro e notas: classificação certa dos produtos e serviços e campos de IBS e CBS preenchidos.
- Fornecedores: quanto de crédito cada compra gera.
- Contratos e preços: reajuste pela troca de tributos nos contratos longos e preço refeito com o imposto destacado.
- Caixa: o efeito do split payment nos recebimentos.
- Regime: no Simples, DAS ou recolhimento por fora; no lucro presumido e no real, a comparação feita na nossa consultoria tributária.
Para ver esse calendário aplicado à sua empresa, com a carga simulada de cada ano até 2033, a nossa consultoria em Reforma Tributária faz a conta a partir do seu regime, dos seus clientes e dos seus fornecedores. Revisamos este guia a cada ato novo da Reforma.
Cada empresa tem um regime, uma folha e um calendário próprios. Se quiser aplicar este assunto à sua, fale com a Informa Contábil pelo WhatsApp.
Falar com um contador