
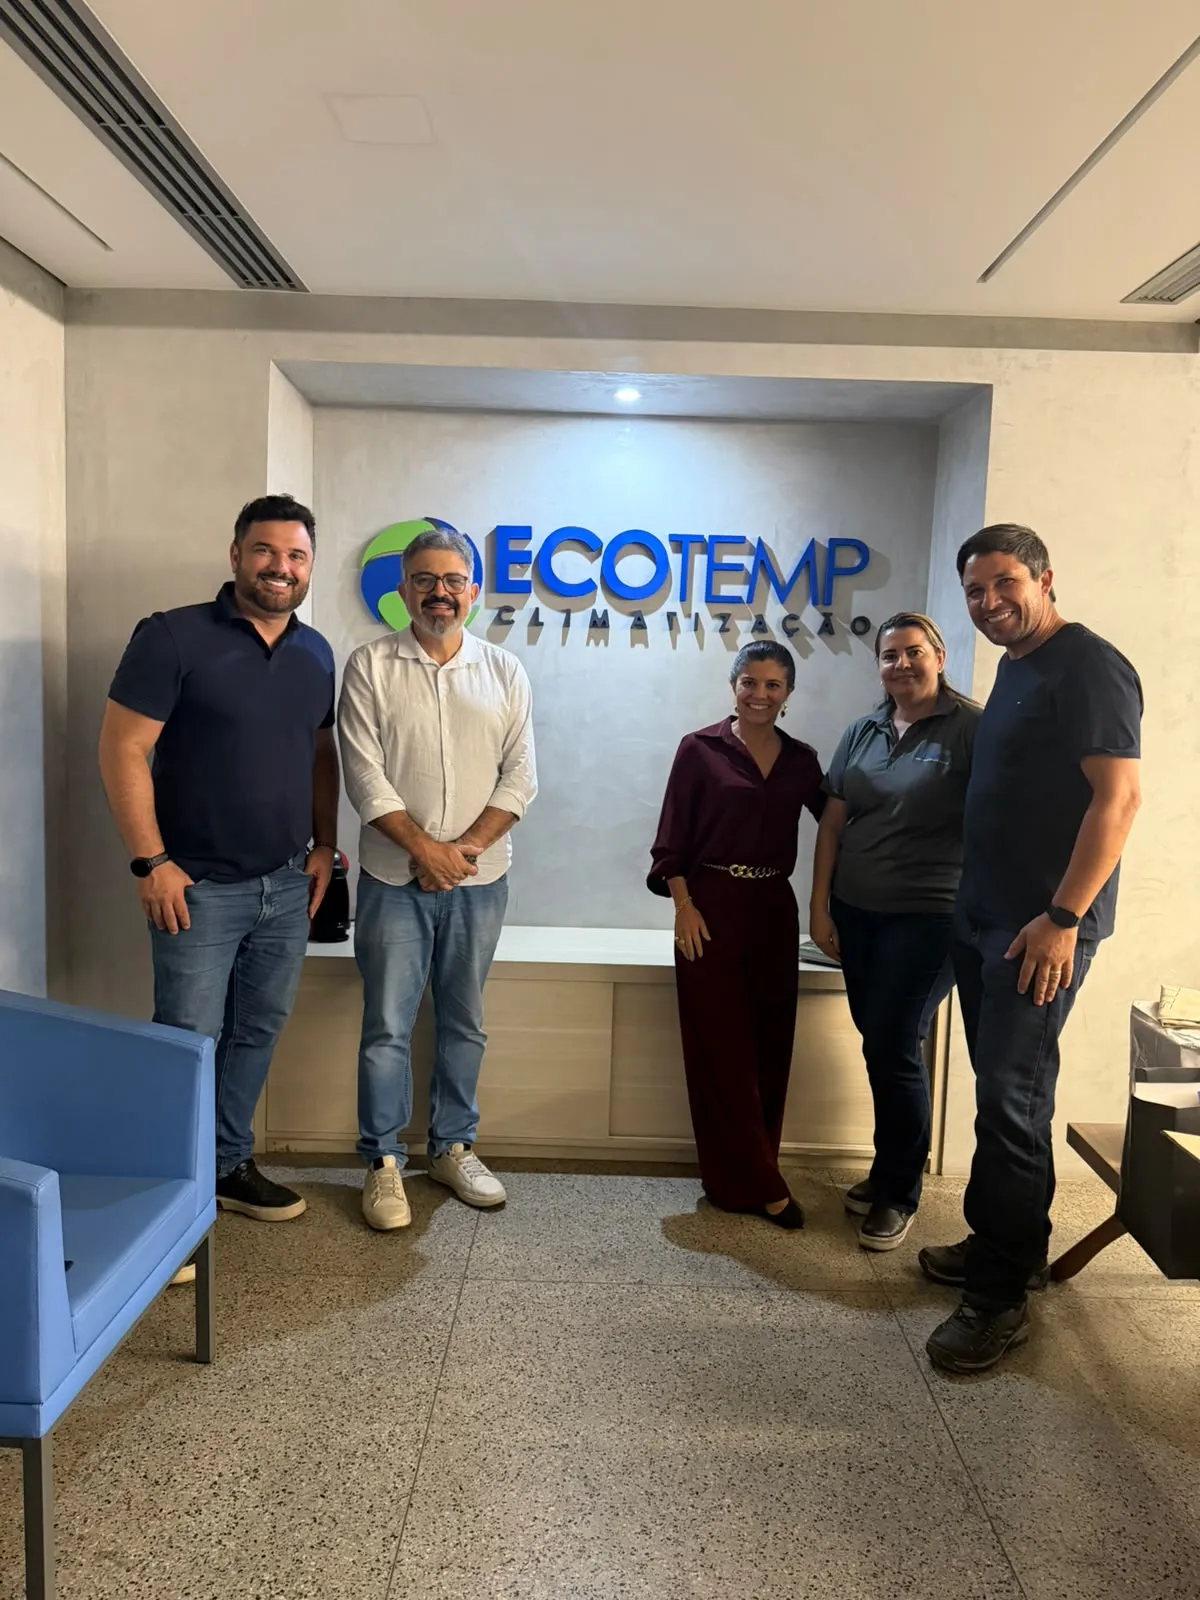
Visita à Ecotemp Climatização, na sede do cliente
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
O desenquadramento MEI é a passagem de MEI para microempresa, obrigatória quando o faturamento passa do limite ou surge algo que o MEI não admite; em Belo Horizonte, a Informa Contábil comunica a saída e assume a contabilidade da nova ME.
Quem procura o desenquadramento costuma ter vendido mais do que o limite do MEI, querer contratar ou ter um sócio, ou ter descoberto que a Receita já tirou a empresa do regime. Nos três casos, o CNPJ continua o mesmo e a empresa vira microempresa, com imposto sobre o faturamento de cada mês.
O próprio Portal do Empreendedor orienta procurar um contador nessa hora, e a Informa segue com a contabilidade da ME depois da passagem.
É a saída do SIMEI, o sistema de guia fixa do MEI: a partir da data em que o desenquadramento vale, a empresa recolhe os impostos pela regra geral do Simples Nacional (Lei Complementar 123/2006, art. 18-A, § 9º).
Ele acontece de três formas:
Quando o MEI passa do limite de faturamento ou entra numa situação que o regime proíbe, como estas:
Comunicar o desenquadramento até o último dia útil do mês seguinte ao do excesso; a data em que a microempresa começa depende de quanto o faturamento passou do limite (LC 123/2006, art. 18-A, § 7º, incisos III e IV).
Com excesso de 20% ou menos, o faturamento total vai na DASN-SIMEI de janeiro e o sistema calcula a guia da diferença. Acima disso, os meses já vividos no ano são apurados como microempresa, com juros e multa a cada mês de demora.
| Faturamento no ano | O desenquadramento vale desde | Imposto do excesso |
|---|---|---|
| R$ 97.200,00 ou menos (excesso de 20% ou menos) | 1º de janeiro do ano seguinte | A diferença, sem acréscimos, numa guia única com a de janeiro |
| Acima de R$ 97.200,00 | 1º de janeiro do próprio ano (no ano de abertura, o início da atividade) | Os impostos do Simples Nacional de cada mês, desde aquela data |
Fonte: Lei Complementar 123/2006, art. 18-A, §§ 1º, 7º (incisos III e IV) e 10.
Quer saber o valor para o seu caso?
Pedir uma proposta por escritoPelo Portal do Simples Nacional, no serviço de comunicação de desenquadramento do SIMEI, gratuito e registrado na hora. O caminho completo tem cinco passos:
Muda o jeito de pagar imposto: a guia de valor fixo dá lugar a um percentual sobre o faturamento de cada mês, e a empresa passa a ter as obrigações de uma ME.
O regime continua sendo o Simples Nacional (art. 18-A, § 9º). Trocar pelo lucro presumido ou pelo real só vale a partir de janeiro e pode compensar em serviços sem folha ou com margem apertada; essa conta é feita na consultoria tributária.
Pela consulta de optantes do Simples Nacional: com o CNPJ, a tela mostra se a empresa ainda está no SIMEI e, se saiu, desde quando.
Os avisos da Receita chegam pelo DTE-SN, a caixa postal do Simples, como o termo de exclusão por débitos (LC 123/2006, art. 17, V): sem pagar ou parcelar a dívida no prazo, a empresa sai do Simples e do SIMEI. O caminho começa em regularizar o CNPJ.
Pelo trabalho que o seu caso pede: só a comunicação, ou também a apuração dos meses passados, o registro e a contabilidade mensal da microempresa. A comunicação no portal não tem custo; o valor do contador vem numa proposta por escrito.
De perto: visitamos as empresas que atendemos e recebemos cada uma no escritório para ver a operação e colocar os números em contexto. Estes casos foram contados com a autorização da empresa.
Visita da Informa Contábil à Ecotemp Climatização, em Belo Horizonte: o encontro na sede e como contabilidade e financeiro andam juntos.
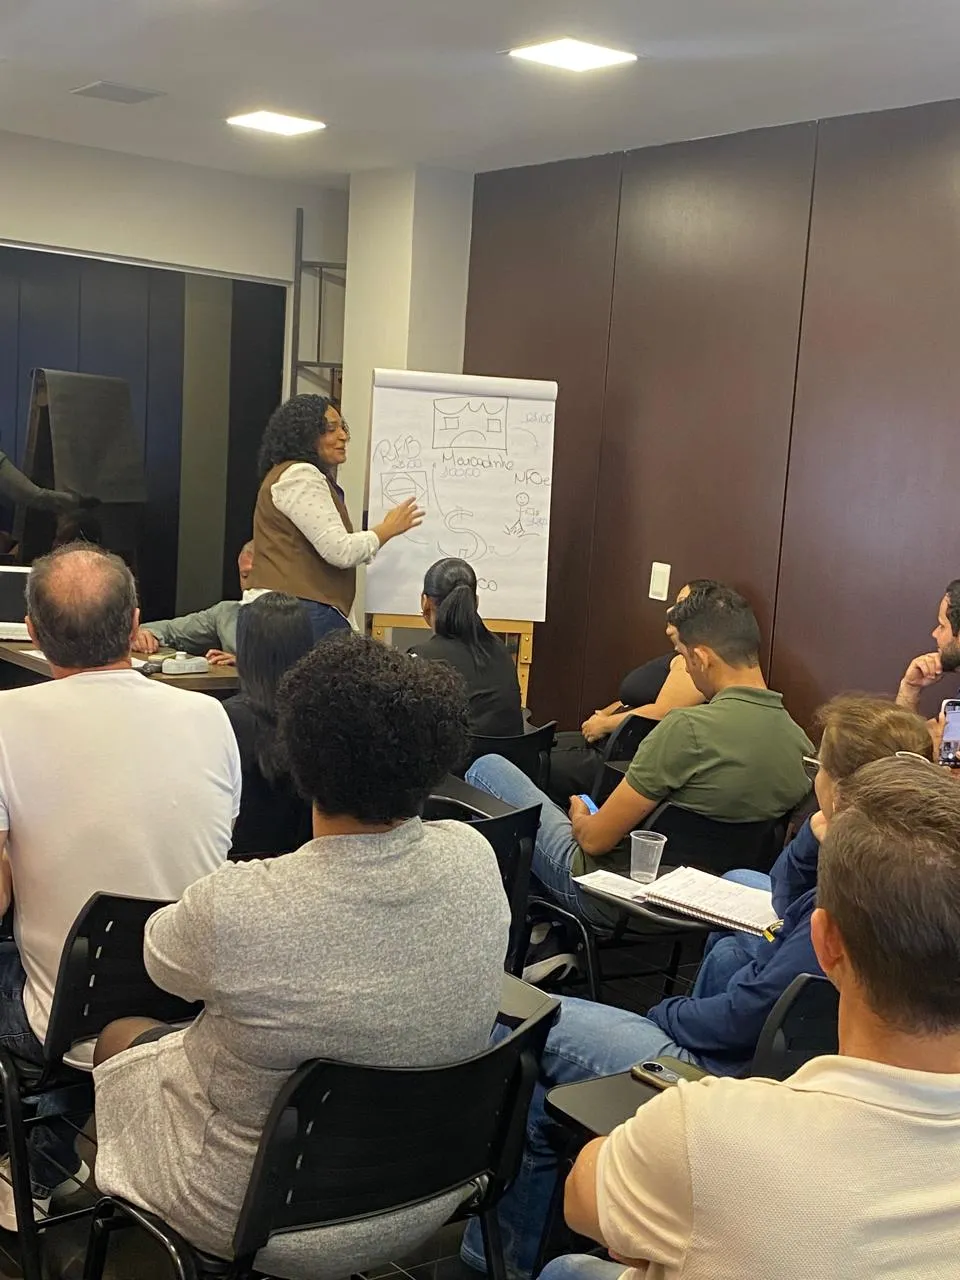
Reforma Tributária em Foco: o encontro de 17/09/2026 na Sala do IMA, em Belo Horizonte, e os temas tratados pela Informa Contábil.
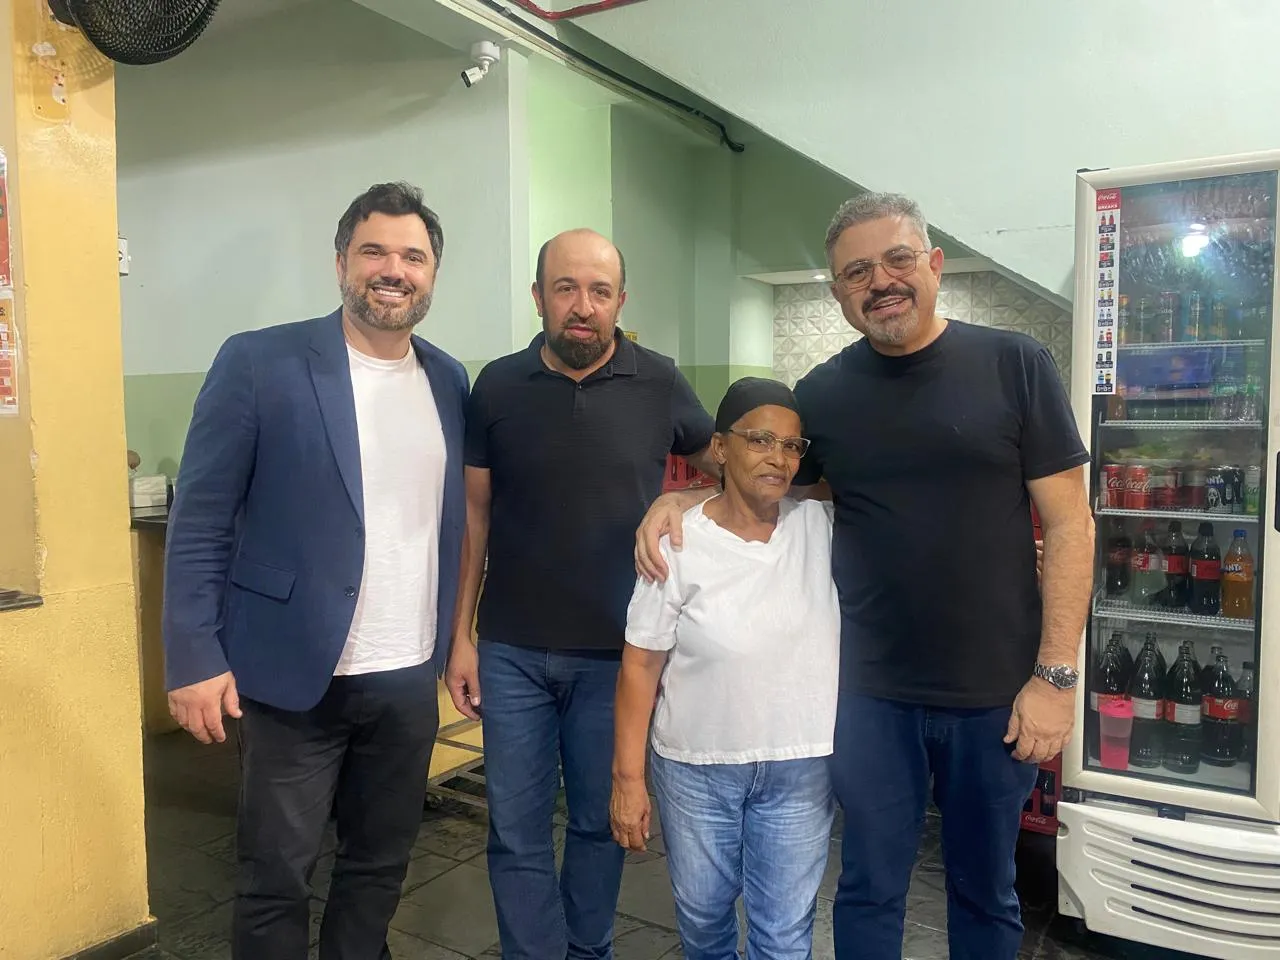
Visita da Informa Contábil ao restaurante Dona Faustina, na Raja Gabaglia, em Belo Horizonte: a parceria e o encontro no restaurante.
Charles Mazzoni de Almeida, contador, CRC-MG 078402/O, responsável técnico da Informa Contábil
Como responsável técnico, ele assina a contabilidade da nova ME desde o mês em que o desenquadramento vale; a equipe fiscal, no escritório do Prado, em Belo Horizonte, confere o faturamento do MEI e calcula a diferença de imposto com você.
Dá, se a empresa voltar a cumprir todas as condições: faturamento no limite, nenhum sócio, atividade da lista, no máximo um empregado e registro como empresário individual. A opção pelo SIMEI é feita em janeiro, no Portal do Simples Nacional; quem saiu por débitos regulariza a dívida antes.
R$ 50,00, sem redução, quando a comunicação era obrigatória e ficou fora do prazo (LC 123/2006, art. 36-A). Costuma ser o menor dos custos: no desenquadramento de ofício, os impostos dos meses passados vêm com juros e multa por atraso.
A Lei Complementar 238/2026 prevê R$ 110.000,00 em 2027 e R$ 140.000,00 a partir de 2028, com até dois empregados, desde que a renúncia de receita conste das leis orçamentárias desses anos. Em 2026, o excesso é medido pelo limite de R$ 81.000,00.
Atualizado em . As regras de impostos mudam: na dúvida sobre o seu caso, fale com um contador antes de decidir.
Mande pelo WhatsApp o motivo da saída e quanto a empresa faturou no ano até agora: a conversa começa pela data em que a microempresa passa a valer.